
关于存款的辩论掩盖了最困难的问题
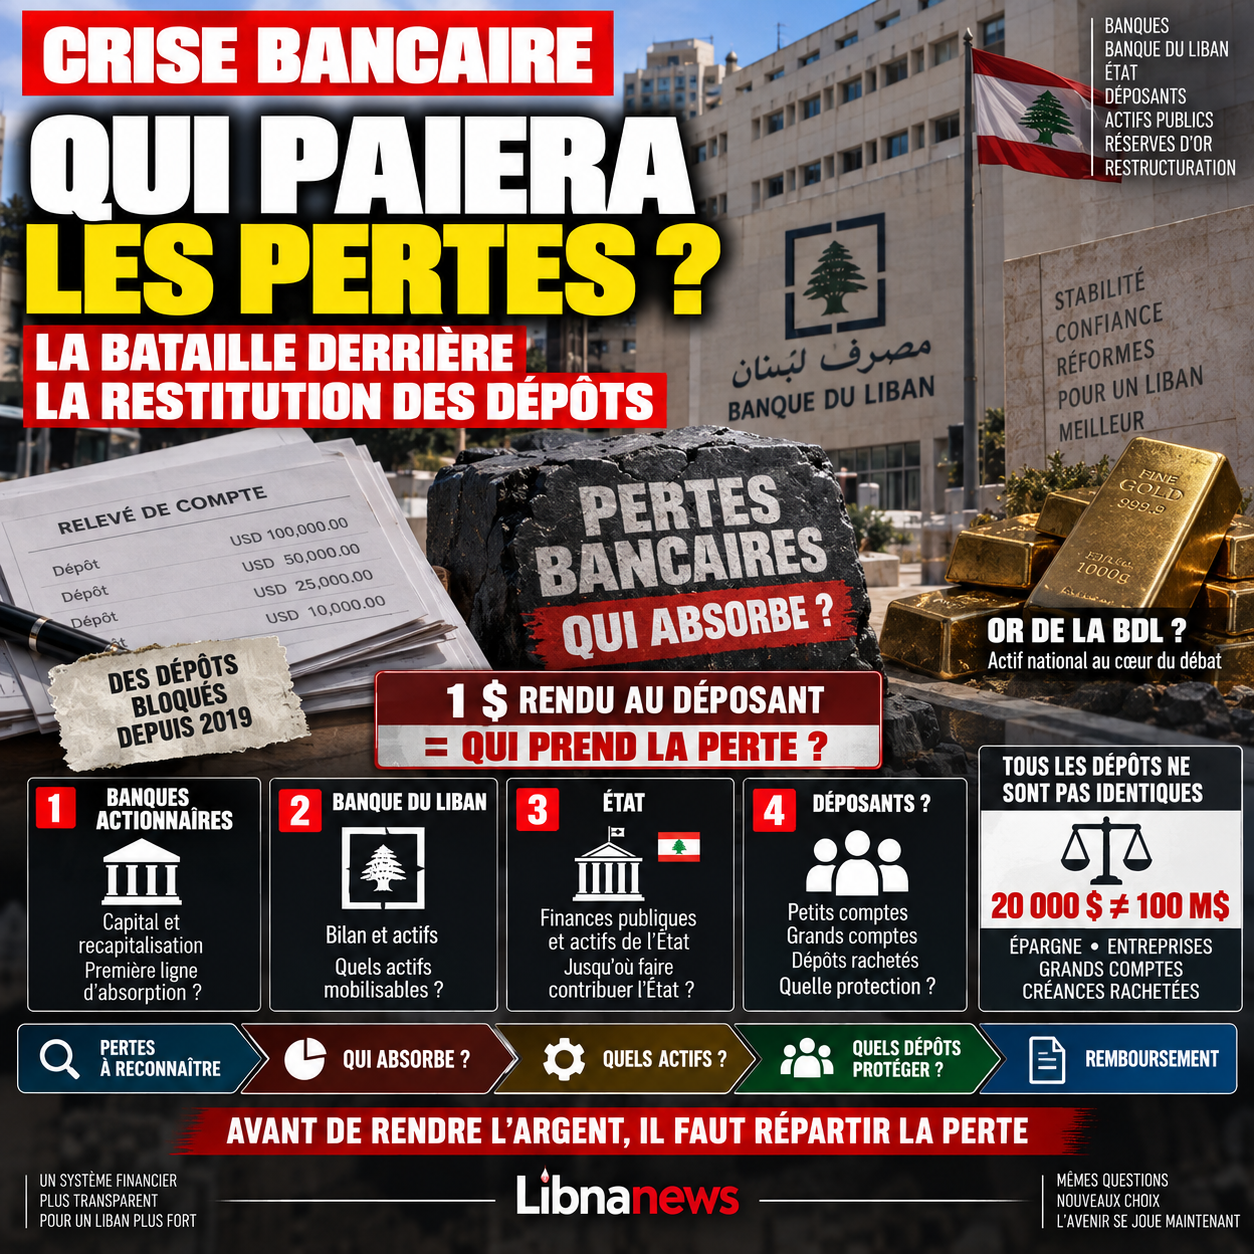
关于财务损失处理草案的辩论侧重于一个申请人立即可以理解的问题:他们将收回多少,在什么时限内收回? 然而,最重要的技术和政治问题在于上游。 在决定如何归还存款之前,黎巴嫩必须决定以何种顺序承担金融系统中的累积损失。 。 。 .
这种等级不是会计细节。 它决定了银行及其所有者、黎巴嫩银行、国家以及最终的存款人之间数百亿美元的损失的分配。 然而,2026年9月23日的消息来源所审查的证据表明,这个问题仍然是正在编制的制度中最敏感的方面之一.
纳瓦夫·萨拉姆政府声称已经开始处理 »财政缺口 »,同时进行银行重组并解除了银行保密. 总理提出这一案文,作为退还存款和同国际货币基金组织缔结协定所必要的文书之一.
但退还押金只是问题的最后一步. 过去,必须确定制度内的实际存在内容,确认损失,分配损失,并决定哪些资产可以用于偿还。 只要这一顺序没有明确界定,恢复原状的承诺就可能将损失从一个资产负债表转移到另一个资产负债表.
危机机制解释了为何分配如此相冲突
在2019年之前的几年中,商业银行吸引了大量的美元存款. 这些资源的相当一部分随后交给了黎巴嫩银行。 中央银行直接或间接地使用这些货币来资助经济体制,支持英镑,满足外部需要并支助国家融资.
一旦资本流入枯竭,该机制便停止运作。 银行的账簿中仍然有黎巴嫩银行的大量债务。 存款人在银行仍有合法债权。 但相当于这些负债的大部分的货币已不再可用.
它是财政缺口的核心.
因此,仅靠命令银行归还这笔钱是无法解决问题的。 为了充分偿还客户,他们自己应从黎巴嫩银行收回所有债务。 而中央银行如果不拥有相应的资产或将部分负担转移给国家,就无法履行所有这些责任.
所以每一个可能的解决方案都会导致某人.
银行支付时,其股东和股本会受到影响. 如果黎巴嫩银行吸收了损失,就必须调整其资产负债表。 国家干预的,收费转入纳税人和公共财政. 如果这些水平都不够,申请人最终将承担部分缺口.
政治斗争恰恰涉及必须寻求这些口袋的顺序.
银行股东一般是第一线
在传统的银行重组中,银行主比普通存款人承担损失. 资本的存在正是为了吸收冲击.
这种逻辑很简单。 股东在公司经营时投资以从利润中获利. 作为回报,该公司在公司破产时承担了失去投资的风险.
这一原则在黎巴嫩适用,意味着在将损失强加给存款人之前必须使用银行现有的自有资金.
但是这个问题很快就变得更加复杂了. 英镑倒闭后银行股本的实际价值是多少?. 哪些资产仍然可以估价? 一些股东是否有能力注入新的资本? 最重要的是,一个无法进行资本重组的银行是否应该继续存在?
正是在这里,银行重组项目直接加入了财务损失项目.
一个可行的银行可以重组资本并继续运作。 亏损远远超过可动用资产的银行,一般应当有序地进行重组,合并,出售或清算.
人为地维持所有银行的运作等于拖延损失的确认.
危机前和危机期间出现的资本问题仍然必须
股东的责任不仅限于其权益的现值.
2019年起,经常有问题:当其他存款人进入其账户逐渐不可能时,是否有部分股东,董事,官员或政治公众人物将大量资金转移到国外?
当然,并非所有资本外流都是非法的。 黎巴嫩没有立即通过正式的资本控制。 因此,一个人可以合法转移,同时可能受益于其他客户不再拥有的银行进入权.
问题在于平等对待问题,有时是资金的来源问题.
黎巴嫩和欧洲的司法程序在这方面特别重要。 它们审查了涉及前官员、银行家、中介和机构的各种金融流动。 它们并没有导致必须收回所有有争议的转让的结论。 然而,它们表明,系统重组不能与寻找在有争议条件下离开该国的资产完全分开.
对存款人来说,这一原则在政治上是显而易见的:在审查系统所有人和管理人员的责任之前,很难接受减少资产.
黎巴嫩银行集中了大部分问题
即使银行股东的最大限度的缴款也可能不足以填补空白。 损失的核心在于商业银行与黎巴嫩银行之间的关系.
多年来,银行将相当一部分的流动性交给了中央银行,特别是因为收益率高。 这些交易给黎巴嫩银行造成了巨额银行索赔.
那么问题就变成了:今天这种债务值多少?
如果得到充分承认,黎巴嫩银行必须找到必要的资产予以偿还。 如果减少,银行还有额外损失,然后将损失转嫁给自己的资产负债表,从而转嫁给它们偿还存款人的能力.
因此,黎巴嫩银行的重组与银行的重组是不可分割的.
总督卡里姆·苏艾德继承了受到前几年积累的业务严重影响的资产负债表. 新管理层必须同时保留现有储备,重建机构的公信力并参与清算历史负债.
利用中央银行的活期资产不受限制地还本付息将造成另一个问题:使未来的货币体系失去储备.
因此,辩论不仅仅是关于黎巴嫩银行拥有什么。 它侧重于在不损害其未来职能的情况下调动哪些力量.
无可避免地回到讨论
黄金储备是黎巴嫩银行最显眼的资产之一. 其高价值导致经常提议使用其来帮助解决损失.
这种解决办法似乎很有吸引力,因为它将沉睡的资产变成偿还来源.
在实践中,情况要复杂得多.
它是国家储备,其使用受到法律管制。 将其出售为银行损失融资,主要是将长期集体资产转变为立即付款,以应对过去危机的后果.
因此,选择既包括政治选择,也包括财政选择.
如果使用黄金储备,就必须确定哪一代人承担了这一资产的损失,以及究竟向谁提供清算收益。 如果不是,必须找到其他资源.
同一辩论涉及黎巴嫩银行的其他资产和可能估值的任何权益或财产.
其风险是就其在法律、政治或经济上难以出售的资产制定偿还计划.
岂能由国为相克之事?
这是另一场伟大的战斗.
部分银行系统认为国家负有主要责任,因为部分财政资源被直接或间接地用于弥补赤字。 根据这一解读,国库应当参与损失的处理.
与此相反的推理指出,将银行损失转移至国家最终相当于由全体居民支付.
国家没有公司以外的储备资金. 其资源来自税收,公共资产和未来的收入.
因此,大规模的预算假设将把已经发生的财政损失转变为公共债务或未来税收.
在提到国家资产时,这个问题变得特别敏感.
公共土地、公共企业或未来收入理论上可以分配给偿还机制。 但这种解决办法意味着,集体属于黎巴嫩人的资产被用来弥补并非所有公民都以同样方式受益的银行系统的损失.
正因为如此,设立由公共资产供资的基金的做法经常遭到抵制.
并不是所有的存款都是同样的问题
另一个关键问题涉及申请人之间的区别.
用同样的方式处理20 000美元的储蓄账户和数亿美元的存款将造成损失的非常不同的分配.
银行解决标准一般寻求进一步保护小储户. 当资产不再充足时,大债权人可能更加暴露.
但黎巴嫩危机有其特殊性:多年来,银行系统被描述为安全,而在倒闭时没有采用有序解决机制.
许多大申请者也是公司。 大量减少其资产可能导致破产、消除工作或阻止投资.
因此,存款的大小必须与存款持有人的性质相区别.
卖出地产的家族可能存有高额存款而无需成为金融投资人. 公司可以将现金存入银行支付供应商. 基金或专业投资者的情况不同.
因此,一项严肃的法律必须以比“小”和“大”申请人之间的对立更为精确的方式界定其类别.
2019年之前支付的利息也可能进入辩论
另一个敏感的问题是危机前提出的非常高的产量.
一些存款的利率远高于国际市场的利率。 这些收益是用来吸引美元进入该系统的工具之一.
是否应将所有累积利息视为与原资本相同的债务?
答案并不明显.
存款人可以合理地辩称,他接受了银行的合同报价,而且他对允许这种回报的货币政策不负责任.
相反,在资产不足的重组中,对特别高的权益的处理可成为缩小差距的工具而不会以同样方式影响初始资本.
这种区别可以是数十亿.
因此,它比一些进行公开辩论的次要讨论更重要.
2019年后办理的存款仍属不同类别
危机还产生了几类银行元.
2019年后,购入并售出押金,贴息幅度较大. 投资者可以以面值的一小部分获得10万美元的银行索赔.
如果法律随后全额偿还了这10万美元,买方就实现了由解决机制提供的大量利润.
因此,必须区分原申请人和后来购买发型申请的申请人.
收购日期,支付的价款和押金的来源可以成为决定性因素.
这是简单的偿还门槛不足以解决危机的一个例子.
平衡完全相同的两个账户可能与完全不同的经济现实相适应.
真正的风险是在确认损失之前先分配损失
黎巴嫩花了几年时间来讨论危机,但没有对所有损失作出明确和协商一致的承认.
然而,这是任何决议的第一步.
有必要确定银行资产的实际价值、其对黎巴嫩银行的债权、负债、可调动资产和任何政府债券.
没有可信的综合资产负债表,分配可能被所作的假设所操纵.
对资产进行乐观的估价,人为地减少了今天的损失,但有可能造成明天的新漏洞。 相反,过于悲观的估价可能立即造成比必要的更大损失.
因此,审计的作用成为中心.
结构调整不能仅仅以国家与银行之间的政治谈判为基础。 它必须以足以应付挑战的评估为基础.
损失的顺序是危机的真正规律
未来机制的核心最终可以通过一系列问题加以总结.
哪些份额必须首先由银行资本吸收? 哪些股东必须对其机构进行资本重组? 哪家银行仍然可行? 在法庭诉讼中可以收回哪些资产? 黎巴嫩银行能确认其承诺的哪一部分? 可调动哪些中央银行资产? 不将损失转移给纳税人,国家能贡献多少? 哪些存款应得到充分保护? 如何处理危机后以低价获得的大账户、特殊利息和应收款?
决定这些问题的顺序将决定谁实际付款.
因此,公众辩论仅仅侧重于返还存款所需的年数是不够的。 可在不明确界定资金来源的情况下宣布偿还时间表.
真正的政治选择是在第一次付款之前.
它包括决定损失是首先由拥有和管理金融机构的人、黎巴嫩银行的资产负债表、公共资产还是由存款人自己承担.
只要没有明确规定这种等级制度,归还存款的承诺仍然不完整。 在承诺给储户的每一美元背后,问题仍然是六年的危机仍未彻底解决:在什么资产负债表上,将采用这一美元,谁来接受相应的损失?