一个月七千三 这一数字在接近法国生活水平中位数的2 200欧元左右时即刻出现。 乍一看,观察似乎没有任何吸引力:美国家庭的财富会比法国家庭的财富多出三倍多,差距会继续扩大.
美国的数字是正确的。 他与法国的比较才是问题所在.
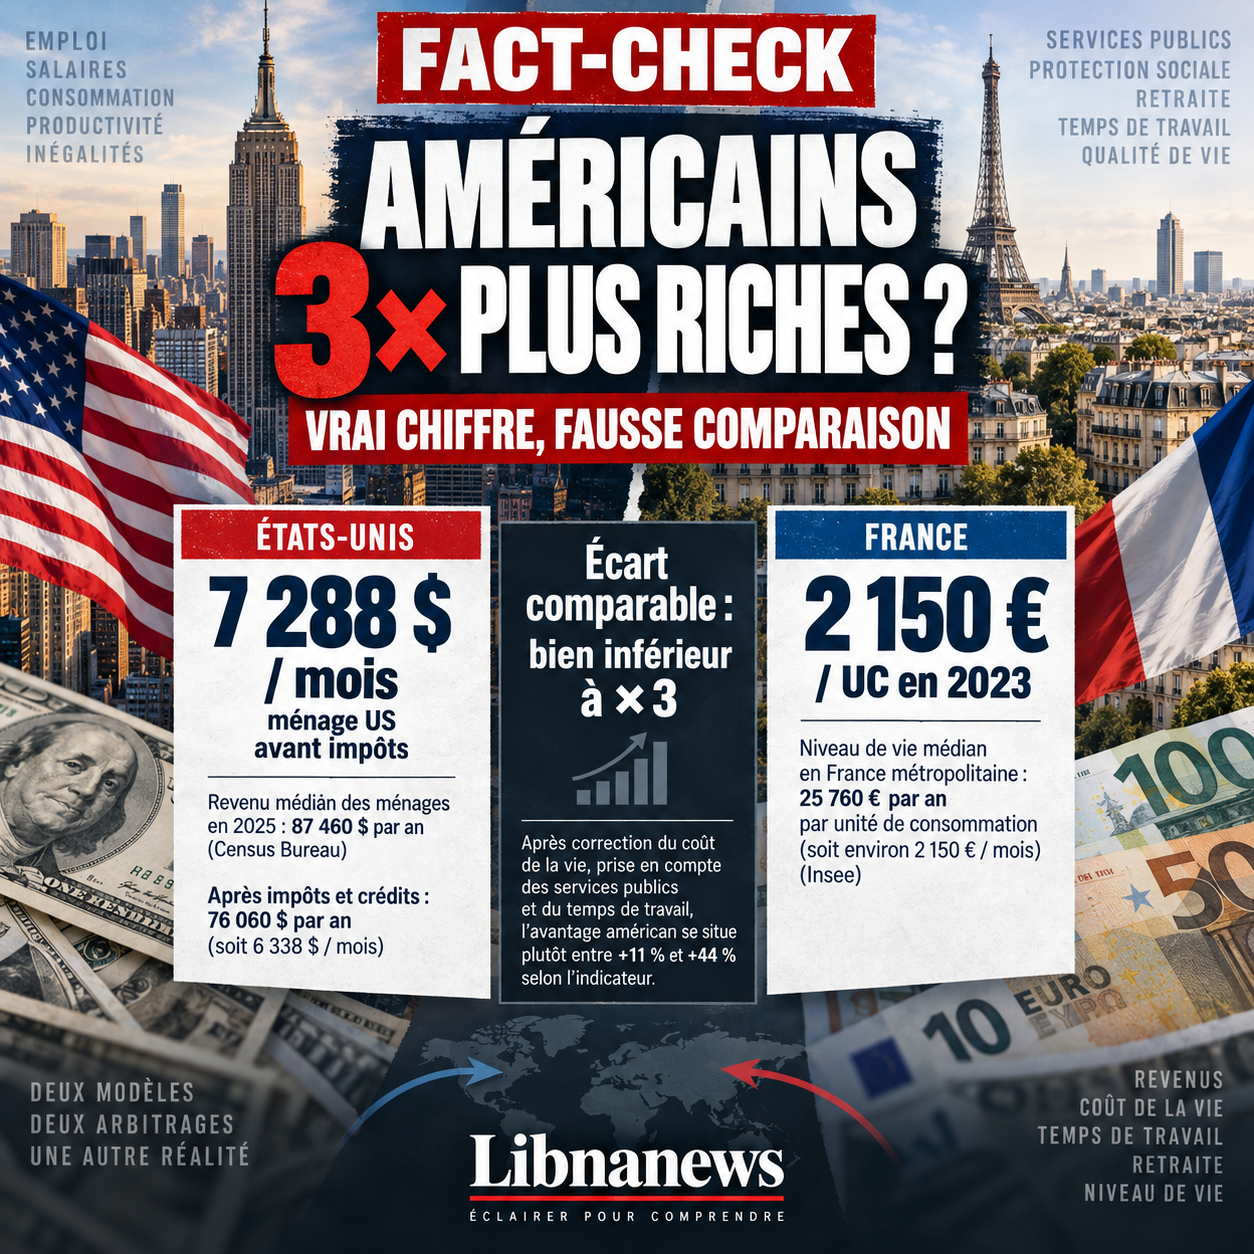
2025年,根据人口普查局的最新数据,美国家庭的中位收入为87,460美元,即每月7,288美元. 按实值计算,在一年内增长2.6%,达到1967年统计以来的最高水平.
但7,288美元既不是美国人的工资,也不是他的净收入. 它们与整个家庭在纳税前的收入相对应。 因此,两个工作配偶的收入加在一起.
一旦考虑到联邦和地方的税收,薪金缴款和税收抵免,人口普查局将美国年收入中位数降至76,060美元,即每月6,338美元. 按现行汇率换算后,每月规模接近5 500欧元.
我们已远离美国家庭的形象,每个月有7,300欧元的净额.
法国2200欧元陷阱
当你把大约2200欧元放在面前时 比较就变得很麻烦了.
这一数字不是法国中位数家庭的收入。 它相当于每单位消费的生活水平中位数:即税后可支配收入和福利,并按家庭组成情况进行调整.
单人代表消费单位. 一对夫妇代表1.5个单位. 有两名14岁以下子女的夫妇为2.1人.
例如,一个家庭由两名成年人和两名幼儿组成,完全处于法国生活水平中位数,每月可支配收入约为4 700欧元.
因此,将法国的7,300美元比作2,200美元,等于反对整个美国家庭的税前收入与法国单一消费单位的再分配后的生活水平相抗衡.
超过3比1的惊人比例无法抵挡第一次更正.
法国人还以另一种形式获得部分收入
然而,还有一个更深层的问题。 生活水平不仅取决于银行账户中可用的资金.
在法国,可视为家庭经济报酬的很大一部分已经通过缴款和税收转化为健康保险、养老金、教育、家庭福利或社会服务.
这些服务显然不是免费的。 他们是集体支付的。 但一旦征税,其价值就会从货币收入比较中消失.
美国家庭可能拥有更多的资金,但为了获得相类似的保护,可能不得不将大部分资金用于保险或个人储蓄.
美国并不缺乏社会保护。 社会保障、医疗保险、医疗补助、公共教育和许多联邦或地方方案都是相当大的开支。 雇主资助的健康保险也是报酬的一种形式.
区别主要在于这种保护的组织方式:在法国,这种保护更加集体和强制性,在美国,国家、雇主和私人计划之间更加分割.
计算公共服务时,差距会缩小
经合组织有一项指标可以纠正这一问题:调整可支配收入。 它为货币收入增加了家庭获得的个性化服务的价值,特别是在保健、教育和社会行动方面.
通过通过购买力平价纠正两国之间的价格差异,2023年的可比数据显示,法国人均购买力平价约为51 100美元,而法国人均购买力平价为68 250美元.
美国的优势仍然显著:约34%.
但它不超过227%.
另一种措施是有效的个人消费,它试图衡量所有实际消费的商品和服务,而不是那些为它们提供资金的商品和服务,这导致美国更大的优势,接近44%.
如果法国值100美元,那么美国约为144美元.
美国人平均要富得多 统计更正并不能消除差距。 它的大小发生了巨大变化.
美国的平均值向上
然而,还有一个问题:34%或44%是基于平均数.
但美国社会比法国社会不平等得多.
这意味着全国平均数较不准确地描述分配中间的家庭状况。 在美国,最富有家庭的收入和消费平均上升.
美国的最新数据也说明了这一点。 到2025年,第90百分位的收入增加了1.7%,而第10百分位没有统计上显著的增长.
这主要禁止从平均统计数据中得出一个往往太快的结论:说美国消费高出44%并不意味着美国中位人口比法国中位人口活得更好44%.
现有关于购买力平价中位收入的数据表明,差别比平均数小得多。 美国仍然领先,但分配中间的差距大大低于平均消费.
然而,最近没有一系列直接获得和使用同一方法的“中间调整可支配收入”,同时将两国的社会实物转移和购买力平价结合起来。 因此,人为地将这一差异精确数字定为20%、25%或30%,将使现有统计数据无法提供准确数字.
美国人的工作也多得多
最后,在这些比较中很少出现财富:时间.
经合组织的数据显示,法国每名工人的年工作量约为1 500小时,而美国约为1 800小时.
这相当于美国工人每年额外工作约20%.
这一差别是由若干因素造成的:每周持续时间、兼职工作、休假、劳动力市场的组织。 但是,其规模改变了对收入差异的理解.
消费多但工作多的美国人不能免费获得所有生活水平补贴.
休假的对比尤其明显。 法国法律保障五周的带薪假。 在美国,没有一般的联邦立法要求私人雇主提供带薪年假,尽管很大一部分雇员通过他们的公司受益.
每小时工作,差距进一步缩小
这也许是最具启发性的更正之一.
在使用的数据中,美国的实际个人消费比法国高出了约44%:对于一个法国减少到了100个,美国约为144个.
但美国工人每年花费约1800小时,而法国工人每年花费约1500小时.
如果在工作时报告这两类数量,结果就会急剧变化.
一个法国减少到100 然后给美国约120.
换句话说,美国人均平均有效消费的44%的优势下降到了大约与工作时间差有关的20%。 。 。 .
调整后可支配收入的计算更为引人注目.
我们拥有美国约34%的优势, 社会服务的实物和价格差异。 如果将这一差别报告给在美国工作的大约20%的加班,福利就会减少11%。 。 。 .
这两种计算不是经合组织的正式指标。 它们大致相当于参考人口并不完全相同的系列:消费和调整后的收入是衡量人均收入的,而小时数则涉及工人.
因此,不能说一个美国人每小时享受11%或20%的额外生活水准.
但是,它们凸显了一个收入对比完全忽视的现实:美国物质优势的一大部分是通过投入更多的时间去工作来实现的.
工作更多,时间更长
差别相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相去相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相相 它一直持续到退休.
在经合组织对未来退休人员的模拟中,法国使用的正常年龄为65岁,而美国为67岁.
当你看雇员得到什么时,这种差别就更有趣了.
经合组织估计,在法国,未来强制性计划的净更替率为70%,而美国则为51.3%.
当然,美国可以通过401(k)、爱尔兰共和军、企业养恤金或金融资产来大大改善他的退休状况。 但这笔钱一定以前就存过.
因此,增加的美国收入的一部分被单独用作保护,法国雇员在其职业生涯中通过强制征税为这项保护提供了更多的资金.
同样,立即获得的收入只讲述了故事的一部分.
在整个职业生涯中,时间差距变得相当大
大约300小时的年差数并不只是一年中额外工作的几个星期。 它们累积了几十年.
从纯粹说明性的角度来说,假设22岁进入工作生活,并将目前每年的工作量用于一个完整的职业生涯,一名65岁以下的法国人将累积大约64 000个工作小时.
一个工作长达67年的美国人,每年约1,800小时,将接近81,000小时.
那么,这种区别的顺序是:17,000小时的职业生涯,或关于27%的额外工作时间。 。 。 .
这种模拟显然没有描述任何真正的个人职业. 年时数将发生变化,失业或非全日工作的时间不同,所有雇员不在同一年龄开始或结束职业生涯.
但它使得可以直观地看到这一现象的一面:美国在收入和消费方面的优势也伴随着在整个工作生涯中对工作时间的大幅提高投资.
两年退休也有价值
甚至必须在工作后延长推理.
额外的两年退休并不产生任何工资收入或增加国内生产总值。 然而,它们构成了两年的时间.
因此,法国模式不仅将部分财富转化为健康、教育或集体退休。 它也会把一部分变成下班时间.
这一层面难以货币化。 一个小时的闲暇时间是多少? 应该按小时工资、其一小部分或个人偏好来估价?
没有普遍的反应.
正因为如此,机械地进行我们的计算是过分的,并且说,在估价时间之后,美国的优势只有5%,或者说它会完全消失.
数据无法做到如此准确.
另一方面,它们表明,只有比较收入,才能在两国中一方工作显著增加时,必然高估福利差距.
两种模式,而不是三比一的比率
初步比较表明,情况很简单:7 300美元,约2 200美元.
经过审查,这一比较的几乎所有要素都必须得到纠正.
这7300美元是全美国家庭的税前收入. 税后成为6,338元. 大约2 200欧元的法语不相当于家庭收入,而是再分配后的一个消费单位。 然后必须纠正价格差异并纳入每个国家获得的公共和社会服务的价值.
在这一阶段,根据所选指标,美国的平均优势在34-44%之间,高于初步比较所暗示的227 %.
而这34-44%仍是一个不平等得多的美国社会中的平均水平.
最后,美国每年加班的20%左右,在经合组织的养老金预测中,为了从不太慷慨的强制性养老金中受益而工作的时间更长,只是用个人储蓄来补充.
与工作时间相比,我们的工作将美国的优势降低到实际消费20%和关于调整后的可支配收入为11%。这些数量级不是衡量福祉的官方标准,而是在时间进入计算时显示对差异的认识如何变化.
判断:实数,虚相比较
美国家庭比法国家庭富裕. 即使根据生活费用作出调整并考虑到公共服务,她们的可支配收入和物质消费仍然较高.
因此,法国对美国的相对拖延是经济现实,否认这一点同样也是误导.
但每月7300美元并不表明美国家庭的生活水平是法国家庭的三倍.
他们先衡量整个美国家庭的税收收入.
真正有趣的比较对比了两起经济仲裁。 美国提供了更多的收入和消费,以更高的工作时间、更长的职业生涯、更严重的不平等和某些社会风险的更大个性化为代价。 法国提供的物质消耗较少,但将更多的财富转化为集体保护、退休和休假.
从毛额指标向可比较指标的转变表明了更正的程度:在使用购买力平价和考虑社会服务时,对美国200%以上优势的初步印象下降到了大约34-44%。 由于美国的不平等,家庭差距的中位数可能较低。 当这些平均指标与工作时间差有关时,视所用衡量标准而定,在给额外退休年限和闲暇时间提供价值之前,其数量大约为11%至20%.
换言之,差距是存在的。 但它远不如从背景来看的7 300美元数字那么惊人.