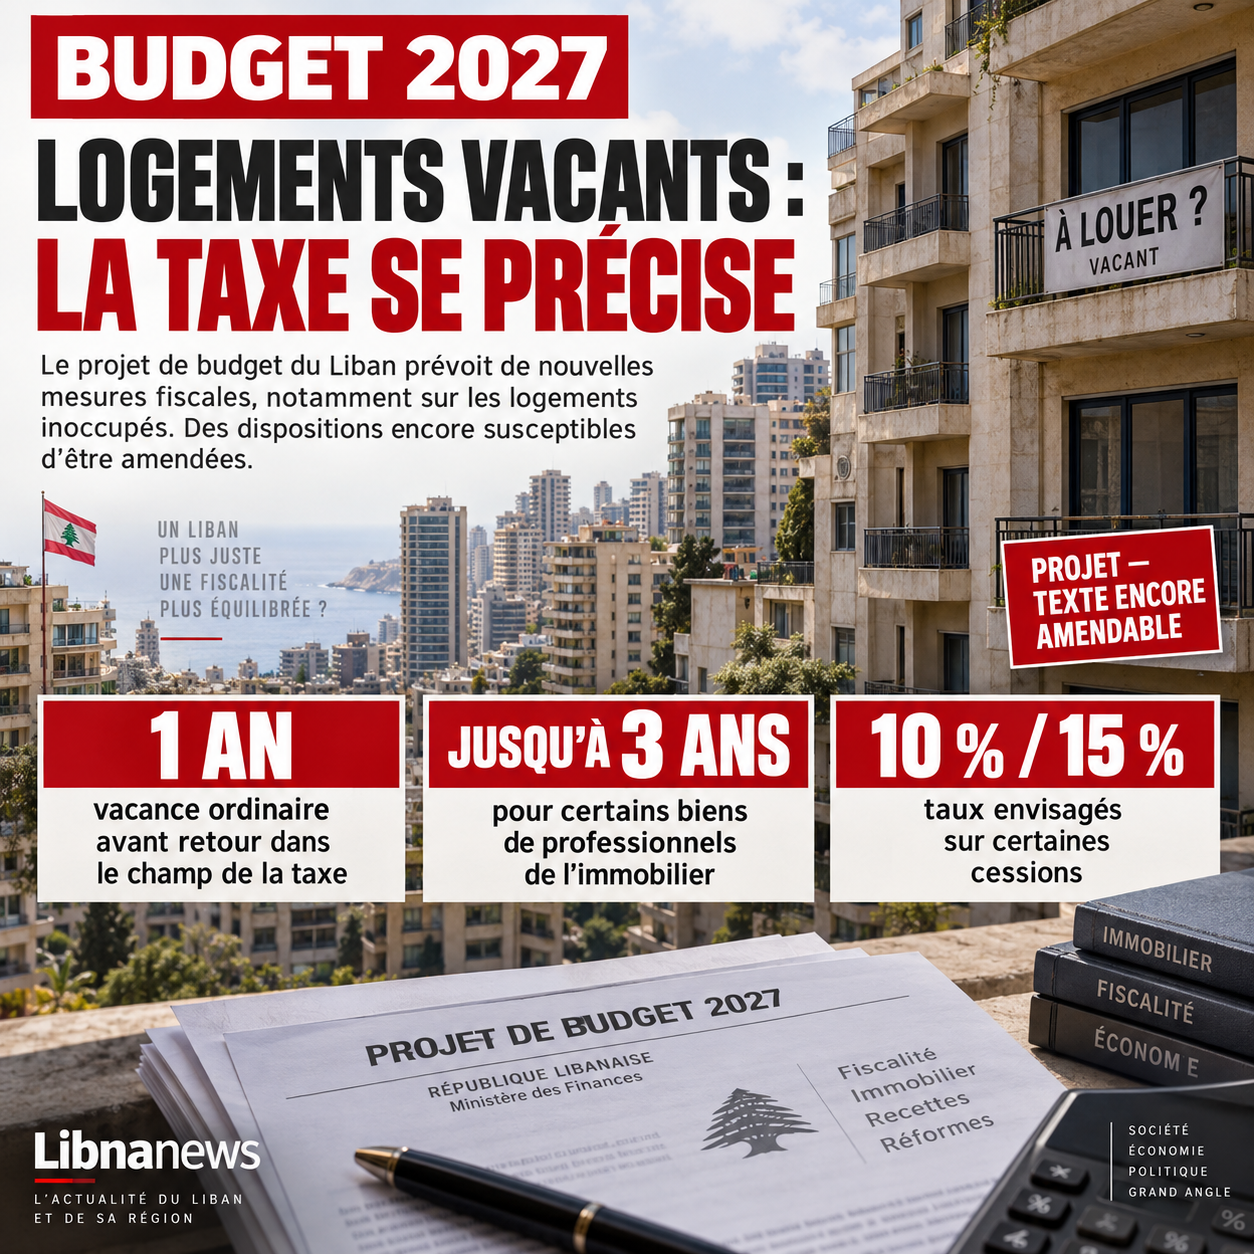
黎巴嫩的2027年预算草案将税收置于辩论的中心。 设想的措施包括:对未占有不动产制度进行重大改变,在因空缺而无收入的情况下,这种制度现已免除。 案文还就房地产交易、控股公司和境外公司以及其他收入来源作了若干调整。 但是,在《财政法》最后通过之前,这些规定仍然可以修正.
黎巴嫩政府正在寻求新的收入来资助一个支出不断增加的国家,同时试图重新平衡严重依赖间接税的税收制度。 因此,2027年预算草案引入了可能会影响到业主、投资者和企业的若干规定.
最显著的是空置住房。 草案第37条涉及黎巴嫩财产税的一个古老特点:在财产因不占有而不再产生收入时,对已建财产暂停征税的可能性.
变化将是重大的。 住房的空置将不再允许这种税收状况无限期地得到享受.
预算 2027年:闲置住房税
目前的原则基于财产收入与税收之间的联系。 当某建筑物被宣布为空置并停止产生收入时,相应的税收可以中止.
2027年预算草案旨在随着时间的推移限制这种可能性.
根据目前的草案,普通住宅建筑在返回税区之前可享受一年的空缺期。 房地产交易商建造的建筑物将获得三年以下的不同期限.
在这些期限结束时,房主可能必须纳税,尽管他的住所仍然空置.
计算将依据财产的估计租金价值。 因此,这不是对实际收取的租金征税的问题,而是对住房理论上能够产生的收入征税的问题.
这种区分是辩论的要点之一.
对项目的分析表明,对估计租金价值的一部分征税。 但是,必须根据议会最终通过的案文来评估确切的安排,因为草案的规定仍然可以修正.
政府为什么要对空房征税
该措施追求两个部分一致的目标.
第一是税. 当局正在设法扩大对已建地产的征税基础,并限制房地产永远不在征税范围的情况.
第二个问题涉及住房市场.
黎巴嫩住宅公园的一大部分仍未使用。 贝鲁特城市实验室最近的一份新闻报道估计,贝鲁特的出缺率为23%左右,一些高档住房的比例要高得多.
这种住房可由在出售前等待市场改善的侨民、投资者或开发商拥有。 其他则作为第二住所或长期投资保留.
对空缺征税可能改变这种经济计算。 每年面临额外税收负担的房主更愿意租房或出售住房,而不是关闭住房.
然而,这一后果仍然是理论上的。 这将取决于实际税额、市场状况,尤其是行政部门确定实际空置住房的能力.
空公寓的倒数问题
该措施的适用可能比将其纳入法律更为复杂.
黎巴嫩没有最新的全国清单,无法简单地确定每所空出的住房、其居住期限及其所有人的地位。 税务部门、市政当局和土地服务机构都有数据,但其覆盖面和更新程度仍然参差不齐.
还有必要准确界定哪些是空置住房.
每年使用几个星期的住所是否应被视为无人居住? 一个经常返回黎巴嫩的侨民拥有的公寓怎么办? 正在建造的住宅,有争议还是暂时无法出租?
当空缺引发纳税义务时,这些问题变得至关重要.
该制度还应防止人为宣布占领。 没有足够可靠的控制机制,一些房主可以寻求在没有实际居民的情况下在行政上改变住房的地位.
所有者质疑的措施
草案还提出了法律反对意见.
业主代表认为,对已建地产的征税仍应与收入的存在相挂钩. 根据这一解读,强行建造一个实际上没有挣取租金的公寓就等于创造了基于税收的理论收入.
他们还援引对财产权的宪法保护,并质疑业主在经济上可能具有出租或出售财产的动机.
主张度量法者以相别故. 他们认为,立法者可以在符合《宪法》的情况下修订房地产税规则,而且税收可以用来减少未使用住房的留存.
因此,如果在《财政法》中保留这一规定,这个问题就可能超出预算辩论的范围.
也涉及房地产销售
对空置住房征税不是该项目唯一的房地产部分.
2027年预算还包括了对某些房地产转让收益征税的变化.
根据已公布的规定和对案文的分析,除其他外,草案规定某些不缴纳所得税的销售人员应缴纳10%的税率。 其他类别的比率将达到15%.
然而,该机制将考虑到财产扣留的时间.
应税利润将逐渐减少,因为从收购到转售的年数。 项目分析预计每被拘留一整年的应纳税收入将减少8%。 同一所有人拥有12年或12年以上后,有关收益可享受完全豁免.
因此,目的是根据房地产交易的期限和性质更明确地区分这些交易,而不是对所有资产剥离实行统一待遇.
预算观点中的持有和境外
公司也受到拟议的税收变动的影响.
财政部转交的项目除其他外,预计对控股公司和境外公司适用的统一税率税将大幅度增加。 最早公布的文本表明这一税额增加了四倍.
这是更广泛寻找额外收入的一部分.
该项目还载有与某些土地交易有关的资本收益措施,并力求加强若干征收或纳税的机制.
然而,这些条款的确切范围将取决于所通过的案文。 在预算草案中,一项措施的存在并不意味着它将以最初的形式自动生效.
不只是 »新税 »
这种区别更加重要,因为政府本身质疑广泛设立新税的想法.
在2026年9月的政府讨论中,部长会议表示,所审查的部分变化是针对汇率变化对现有税费进行调整,而不是设立全新的税费.
这两种现实可以共存.
一些规定是重新评估黎巴嫩镑倒闭后变得微不足道的数额。 另一些国家则更深刻地改变适用现有税基或条件。 对空置住房的无限豁免的终止属于第二类.
因此,辩论既包括税收结构,也包括总的税收水平.
仍然依赖间接税的税收
在一个间接税占政府收入相当一部分的国家,这个问题特别重要.
已经审议过预算草案2027的组织指出,税收收入的预期增加在很大程度上仍由增值税和与燃料有关的税来推动。 这些税项影响消费,可能对低收入或中等收入的家庭造成更相称的影响.
另一方面,对空房的征税是试图扩大与财富有关的直接征税的一个实例.
但是,它的实际业绩仍然难以预料.
它将取决于实际应纳税的住房单元的数目、行政当局保留的租金价值、其余的免税和房主遵守规定的程度.
最后案文仍然具有决定性
财政部于2026年8月底将 »2027年预算 »转交政府. 部长理事会随后举行了多次会议审议,特别是在9月.
该项目必须遵循体制程序,才能将税收规定视为最终条款.
对所有人来说,眼前的挑战是监测第37条的命运。 继续这样做将消除某些住宅单元空缺豁免的潜在无限性质.
对于国家来说,接下来的挑战将是行政。 对空置住房的征税只有在当局能够区分实际住所和永久退出市场的公寓、确定房主并确定足够可靠的租赁价值的情况下才能奏效.
因此,2027年预算辩论不仅应确定征税额,还应确定黎巴嫩打算如何对房地产的持有和流通征税.
确切的体词数 :大约1 480个单词、标题和不包括SEO要素.
关键词 :黎巴嫩
关键词 二级机会均等:黎巴嫩、空置住房税、财产税、未占用财产税、黎巴嫩2027年税、财产税、黎巴嫩预算草案
说明 :黎巴嫩的2027年预算包括若干税收措施,包括对空置住房和房地产及公司的变更征税.
摘录 :黎巴嫩的2027年预算草案包含若干税收变动,可能影响所有者、投资者和企业。 最显著的措施之一是限制对空置住房的豁免。 在规定期限之后,一些无人居住的公寓可以根据其估计租金价值征税。 该项目还预见房地产收益的变化以及对控股公司和境外公司的征税.
五个备选标题:
- 预算2027:黎巴嫩设想的新税
- 黎巴嫩:空置住房是否很快更收税?
- 预算 2027年:税种可能改变
- 房地产:黎巴嫩设想的新税收
- 黎巴嫩:2027年预算审查若干税收
参考资料和链接
预算草案于2026年8月31日转交政府,是多届审查会议的主题。 9月11日部长会议主席特别澄清说,所讨论的部分规定是将现有税费调整到汇率.
第37条和空置住房的征税情况在最近对该项目的几项分析中均有记载。 它们特别确认了豁免的时限和根据估计租金价值进行的征税辩论.
2026年9月24日公布的一项调查详细介绍了贝鲁特房地产空缺的数据,以及实施该计划所遇到的实际和法律困难.
对拟议预算的分析反映了房地产资本收益的变化,包括10%和15%的利率和保留期机制.
最后,对该项目的几项分析表明,控股公司和境外公司的税收增加,增值税和燃料在预期的税收增加中的持续比重.