
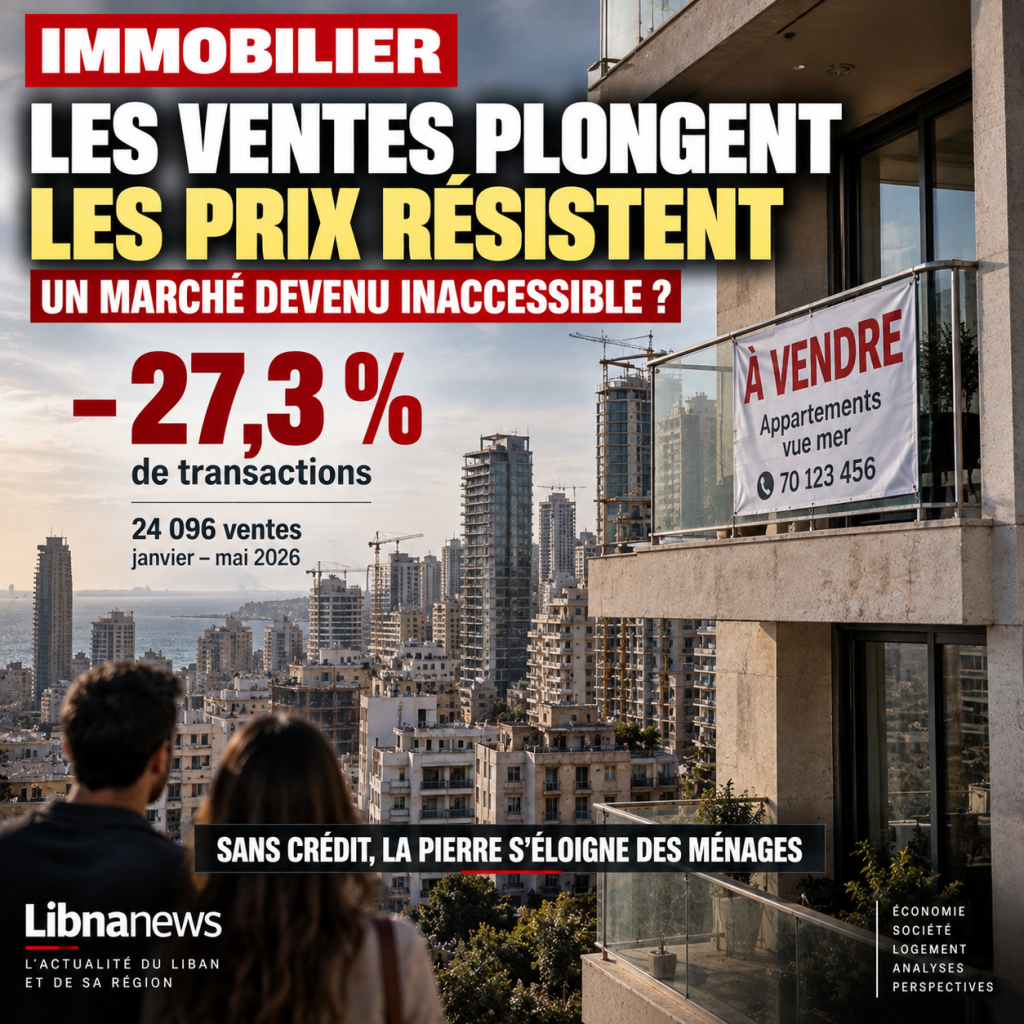
这个数字可能表明房地产市场处于停滞状态。 在2026年的前五个月里24 096起房地产交易在黎巴嫩登记。 人数下降27.3% 妇女与前一年同期有关。 几乎四分之一的行动在12个月内消失.
从逻辑上讲,这种收缩应该给价格带来很大压力。 然而,现有的数据却讲述了一个不同的故事。 交易的累积价值仍然约为26亿美元其下降幅度仍远低于销售数量,大约为8%更出人意料的是,专业估计表明,价格有可能上涨,最高达到到2026年底达到30%。 。 。 .
这是今天黎巴嫩经济最有趣的悖论之一:售出的货物少得多,没有看到其价值成比例地崩溃。 。 。 .
如果能看到来自房地产的异常阻力的证据,那会很诱人。 这样太快了 一个市场可以维持高价格,同时减少流动性、缩小范围并更加难以进入。 交易的减少甚至可能成为价格阻力的症状:买方和卖方不再满足于产生以前观察到的贸易量.
因此,真正的主体不仅仅是每平方米的价格。 需要理解的是,在一个仍然面临重大金融危机的国家,业主似乎没有义务砍掉他们的财产,为什么买主越来越少.
24,096起销售:表明市场萎缩的数字
5个月内交易数量减少27.3%,足以不被视为仅仅是季节性变化。 房地产活动正在大幅放缓.
但交易总价值只下降8%左右. 这两个事态发展之间的差距正在显现.
作为向导,如果我们把26亿美元交易由24 096次行动平均值略小于每笔交易108 000美元这一计算并不构成住房的平均价格:交易可能涉及公寓、土地、商店或其他大小和价值相去甚远的货物。 然而,可以说,量的收缩没有导致可比的汇出额收缩.
因此,市场进一步选择其交易.
仍在销售的货物看来价值已足以防止总额以与交易次数相同的速度崩溃。 这可能反映了一些现象:采购集中在某些领域、维持所要求的价格、强迫销售的稀缺性或市场转移到流动性大的买主手中.
根据现有数据,无法将部分现象确切地归结为上述每个因素。 然而,它们足以排除简单化的解读:出售额减少并不意味着房地产价格降低。 。 。 .
信用,市场大错特错
结构问题很明显:黎巴嫩不再拥有通常允许中产阶级购买住房的引擎.
在传统的地产市场中,一个家庭不得立即拥有15万元或20万元购买公寓. 它带来部分的金额,并借出其余的十五,二十五年. 因此,信贷将月收入转化为购买能力.
黎巴嫩的银行危机严重地破坏了这一机制.
只要金融系统没有真正调整,旧有的存款没有结算,银行也没有恢复正常的收储能力再出借长期资金,房地产融资仍然与倒闭前存在的能力大相径庭.
其后果是重大的:市场不再针对同一买方.
以英镑或甚至部分以美元计工资的正确收入的家庭可能无法筹集现金购买所需的金额。 相反,有新鲜美元、外国储蓄或离国收入的人可以继续购买.
问题不仅在于公寓价格昂贵.
就是这样相当一部分人口没有走上达到价格的财政楼梯。 。 。 .
这种情况可以同时减少买主的数量并维持那些仍有流动性的人所寻求的货物的价格.
一个市场可能很贵,没有活力
这是一个重要的区别.
高价常常被解释为需求高的征兆. 这并不总是真实的。 在液态市场上,所有者可以简单地拒绝按买家提供的价格出售.
结果是没有交易.
想象一下一个房主估计他的公寓是30万美元. 买方只能出价22万. 业主不急需现金的,可以等待. 贴出的价格仍然为30万美元,但没有出售.
将这种行为乘以全国,你得到的正是观察到的悖论类型:没有等值修正的交易数量大幅下降.
房地产在黎巴嫩也有其特殊特征. 在银行危机中,获取存款的机会被严重打乱后,有形资产可以不同于金融资产。 拥有公寓、土地或商业房舍的业主有他能看到和保留的东西。 他不一定愿意以任何价格换取现金.
这种传统心理学有可能使提议僵化.
房地产也是银行倒闭后的避难所
危机深刻地改变了黎巴嫩的关系.
当对银行的信心崩溃时,房地产为一些储蓄者提供了一个将不确定的银行债务转变为有形资产的机会。 因此,危机的最初几年产生了一些不只与住房需求有关的行为.
购买公寓可能意味着保存其部分财富.
这种避难功能留下了持久的痕迹。 一个已经把部分积蓄变成公寓的家庭,并不一定想迅速出售这个资产. 相反,它可以保留它,作为防范新的财政不确定性.
然后向黎巴嫩市场提出了一个特别的报价:许多业主拥有他们认为是价值储备的资产,而一些当地居民不再有购买资产的手段.
供求相遇在机械上变得更加困难.
这是造成交易数量减速而不出现可比价值下降的可能原因之一.
新鲜的美元在买家之间形成了隐形的边界
房地产市场现在反映了黎巴嫩经济中更大的鸿沟.
在家庭经验方面,并非所有美元在经济上都是相等的。 旧银行的钱仍然与存款危机有关。 旧银行系统以外的外币收入,外出转账和持有的资本,具有完全不同的实际价值.
这种差异使潜在的买家大相径庭.
一方面,有新流动性的家庭仍然可以干预市场。 另一方面,那些其资产仍被旧有存款所束缚或收入不足以积累美元的人则更加有限.
结果可以是双速市场.
位于所寻求地区的质量商品继续找到有溶剂的买主。 另一些建议长期没有交易。 国家平均数很难反映这种分散现象.
因此,应谨慎地宣布可能增加30%.
这是一个专业的预期,而不是全国已经看到的增长。 这也不意味着每个黎巴嫩公寓将获得30%的价值。 贝鲁特,海岸,山地,农村地区或受战争影响地区的差别太大,无法进行统一的阅读.
增加30%吗? 这个预报到底写了什么
瓦利德·穆萨估计到年底价格将上涨至30%,这是惊人的。 但是,其信息值在最大数字中可能低于预测值.
这意味着一些专业人士并不期望交易数量的下降会自动导致价格倒闭.
有几个条件可以支持这种推理。 某些商品的稀缺性,对以新鲜美元为单位的资本的需求,对侨民的购买,以及所有者对亏损出售的抵制,都能够阻止强烈的纠正.
但是,这种预期必须仍然是一种预期.
现有数据无法说明全国市场实际上将增长30%。 它们也无法概括与所有区域和货物类别相同的演变.
最重要的是,名义价格上涨并不自动意味着市场的改善.
如果在交易持续下降的同时价格上涨,可获得性可能进一步恶化.
房地产市场不健康,只是因为业主看到其资产的理论价值增加。 正是当家庭能够购买、出售、借入、投资和在可持续条件下生活的时候.
这正是今天所缺少的.
对于年轻家庭来说,问题几乎是代代相传的
信贷收缩使获得住房成为了社会问题.
危机发生前买下的一代人能够从长期房地产贷款和融资机制中受益,现在更难以复制。 一部分年轻人现在进入市场,价格以美元为广泛表示,而长期融资仍然非常有限.
即使工资相对较高,也不能自动解决这个问题.
每月节省1 000美元,即每年12 000美元。 积累10万美元需要8年多的时间,而无需任何开支,这在现实生活中显然是不可能的。 一旦增加了住房、食物、交通、保健和家庭,提供足够的食物就更长了.
因此,如果没有信贷,家庭资产和散居国外者的支助是不成比例的.
因此,获得财产可能并不取决于职业收入,而取决于家庭能否转让资本.
这是社会模式的深刻变化.
它使那些已经拥有遗产的人受益,并进一步使那些开始没有资本的人消失.
散居国外者可以维持价格而不恢复整个市场
来自国外的黎巴嫩人在这个方程式中占有特殊的地位.
他们的收入通常是外币,他们的储蓄能力可能高于居民家庭. 黎巴嫩的地产还保留着很强的情感和遗产价值:家庭公寓、村庄房屋、转让的土地或旨在准备可能回报的投资.
这一请求可能支持某些类别的财产.
但它不能取代一个正常运作的内部市场.
可持续的房地产部门不能仅仅依靠外籍人员或具有大量流动性的少数人。 他需要一个中产阶级可以买下他的家,可以资助新项目的开发商和可以支持交易的银行.
如果侨民支持价格,而居民则逐渐被排除在外,那么市场可能显得强劲而社会则更加不平衡.
2026年数字的自相矛盾性后来有了道理:价值维持了,但买家的基础却在收缩.
南方是一个完全不同的市场
任何国家分析都必须考虑到战争.
受破坏影响的地区显然没有与贝鲁特或黎巴嫩山的一些居民区采取同样的机制。 在南方,房地产问题与重建,回归,补偿和安全相混淆.
财产的价值不仅取决于其大小或位置。 这取决于是否能够在那里生活,重建,进入基础设施,并且相信战争不会在几个月后再次摧毁好人.
这一差异进一步加剧了黎巴嫩市场的分化.
因此,谈论单一的 »黎巴嫩房地产价格 »变得越来越不切实际. 有几个超级市场:高端市场、中产阶级市场、土地市场、村庄市场、被破坏地区和侨民商品市场.
全国平均水平提供方向. 他们不讲整个故事.
监测的真正指标不仅是价格
公众辩论自发地审视了每平米的价格. 2026年的数字表明,应该观察其他情况:市场流动性。 。 。 .
一个财产还剩多久可以出售? 收取的价格与实际支付的价格之间有什么差别? 由信贷供资的采购比例是多少? 散居国外者有甚么分. 交易集中在哪个区域? 有多少家庭购买生活,多少家庭购买保存资本?
诉讼文书中提供的数据没有回答所有这些问题。 因此,对减少27.3%作出单一解释是人为的.
然而,它们可以得出更强有力的结论:销售量的下降及其价值的相对强度表明,市场不会以传统方式崩溃。 收紧了.
买家比较少 剩余的交易仍然足够大,足以证明总价值。 而业主们似乎并没有被迫整体地大规模地清理地产.
这比简单的涨价更让人放心.
银行再次贷款的那一天 就会改变一切
房地产的未来最终与财务记录相关.
如果黎巴嫩成功地重组其银行,逐步清算旧的存款并重建信贷系统,房地产市场将能够重新获得更广泛的买家基础。 家庭不再需要全部现金价格.
但信贷的这种回报本身可以进一步支持需求,从而支持价格。 这将取决于现有住房的数量、贷款成本和随后的实际收入能力.
相反地,如果银行业继续瘫痪,房地产风险仍将是一个以现金、侨民和财富持有者为主的市场.
这就是为什么24 096起交易2026年头五个月的记录表明,比部门减速还严重.
它们表明一个国家的石头保留着许多黎巴嫩人再也得不到的价值.
矛盾之处在于:房地产市场可能因为越来越多的人口被排除在市场之外而受到抵制能够等待的所有人不能充分降低价格,没有信贷的买主不能加入,而且交易在两者之间消失.
因此,2026年的真正问题并不是奖项是否真的会赢得10分,20分或30%. 问题在于,住房是否将成为家庭可以用其工作来资助的财产,还是将逐步保留给那些已经拥有资本、从国外获得收入或立即有现成资金的人.
在第一种情况下,市场复苏将意味着恢复更正常的经济。 第二,价格阻力会掩盖一个远没有那么惊人的现实:这些公寓总是很昂贵,但买得起的黎巴嫩人越来越少.

评论