

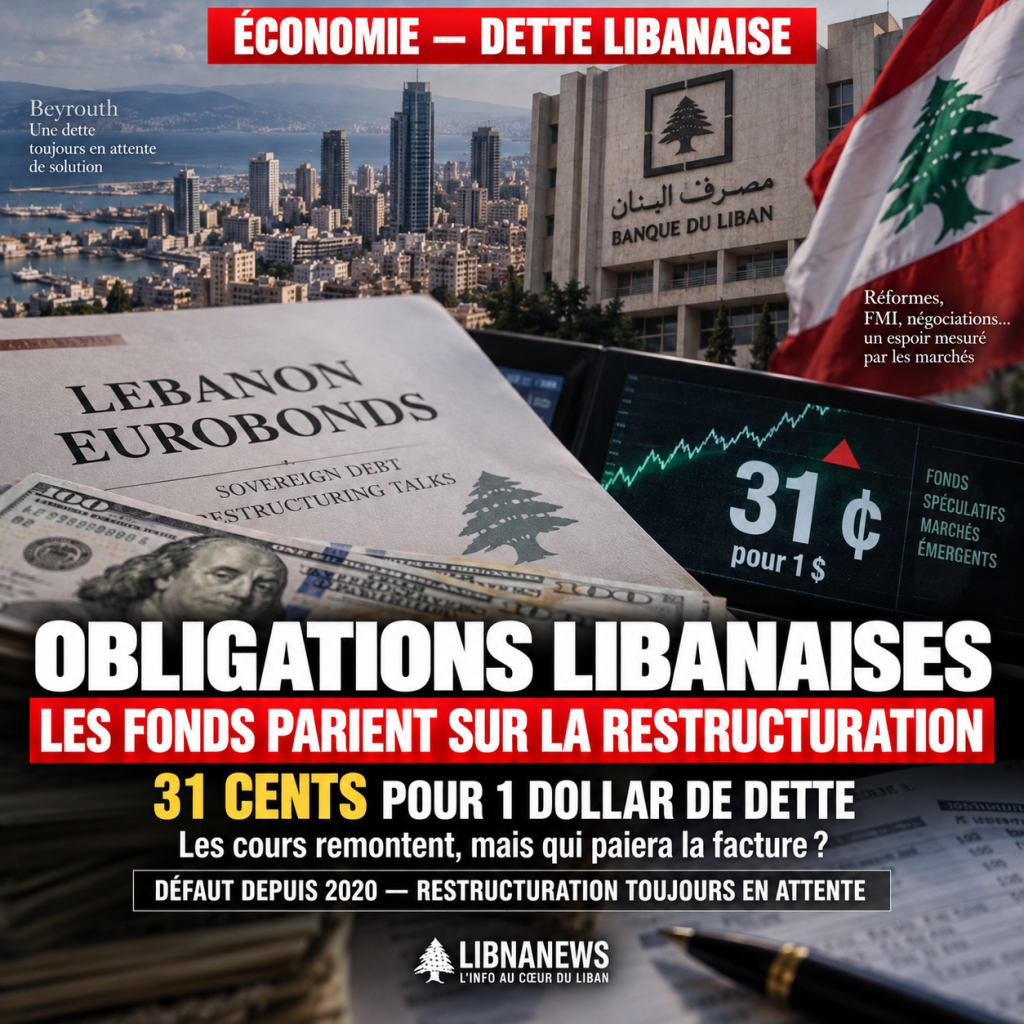
27至31分:市场实际购买的
黎巴嫩国家的国际债券在2026年10月初以一美元的名义价值接近31美分. 这一水平是大约6年来最高的,与2020年3月在哈桑·迪亚布政府下宣布的不缴纳相比. 然而,进展并不意味着再次遵守最后期限,也不意味着综合收入基金能够正常地借款。 首先,它表明,一些投资者同意为今后还不确定的债务支付更多的费用。 这种价格变动是一个重要的财务信息:它反映了对预期的修改,而不是国家偿付能力的既得恢复.
所引用的引文显示相差27.13分到29.25分,而上周末为27.25分到29.50分. 应当谨慎地阅读这些间隔:它们不一定代表所有问题的相同交易价格。 债券在期限和条件上有所不同. 宣布接近31美分的价格并不意味着这一级的全部债务互换. 然而,委员会注意到对黎巴嫩的头衔重新产生了兴趣。 所观察到的报价与所提到的阈值之间的差别也表明,为什么市场流动不能以单一的价格加以总结.
新兴市场基金对谈判未取得成功的立场
这一变动与活跃在新兴市场的投资基金的净采购有关。 它们的利益不应与为新的公共项目融资的出贷人的利益相混淆。 在二级市场上,投资者购买另一持有人已经发行的担保。 黎巴嫩国没有收到这一交易的收益。 另一方面,新购买方获得了一项债权,并有权在适用条件下参加关于其未来待遇的谈判。 因此,所有权的改变可以改变债权人的期望和战略,而不给预算增加一美元.
如果最终收回的价值超过已支付的价格,考虑到所经过的时间、成本和风险,31%的购买可以盈利。 为说明问题,如果最终结算达到40美元,按每100美元31美元价格购买的担保将产生9美元的毛收益。 如果只有20美元,投资人将遭受11美元的总损失。 这些例子并不预断任何拟议的结构调整。 它们显示了能够吸引专门资金的计算:购买理发债务,然后以比购买价格所隐含的更有利的结果入赌.
现有资料未详细说明实际交换的数量、购买者的身份和证券的集中程度。 因此,说某一基金现在控制着债务的决定性部分是不适当的。 这种区别对受益人调查很重要:增加可以使立即实现剩余价值的卖方以及看到其投资组合价值在纸上增长的持有人受益。 如果谈判失败,它也可能使新买家遭受损失.
银行改革和货币基金:助长乐观的宣布
采购与宣布的银行部门改革进展相一致。 投资者会欢迎黎巴嫩讨论的立法改革以及恢复同国际货币基金组织的贸易的前景。 根据公布的资料,基金的一个特派团于2026年9月15日至18日访问了黎巴嫩。 讨论是技术对话得到改进的一个标志。 财政部长雅辛·贾比尔也报告说,与该机构在美国的官员进行了令人鼓舞的交流。 然而,对某些改革的积极评价必须同缔结新协定区分开来:所审查的资料不能证实签署了一项明确的方案.
银行改革和主权债务相互关联,但并不相同。 对银行损失、黎巴嫩银行索赔和存款人权利的处理不能视为国家国际义务的偿还。 一方的解决办法可以使谈判更加可信,而不能自动解决另一方。 然而,市场可以对几个被长期封锁的文件同时推进的印象作出反应. 这正使价格上涨变得脆弱:预计在法律和财政翻译工作完成几个月甚至几年之前取得进展.
所研究的经济文本中出现了时间顺序的异常:它指的是一个日期为 »当前8月12日 »而该版本日期为10月8日的计量. 仅凭这一措辞无法确定作者是否提及先前的决定,或出版物中是否出现起草错误。 将这一段变成某一生效日期是不谨慎的。 为了评估改革,必须区分议会表决、颁布、执行立法及其有效执行.
为什么更高的债券会使债务谈判复杂化
证券价格的上涨经常被作为好消息提出来. 对于一个违约国来说,推理并不那么简单. 如果债权人以较高价格获得债务,他们可能不太愿意接受低于其购买成本的和解。 另一方面,历史所有人可以将任何报价与二级市场的价格进行比较。 31美分的水平并不在法律上强制规定任何回收率,而是成为讨论的参考点. 因此,由于乐观情绪的推动,即使在国家停止实际支付能力之前,投资者的预期也会增加.
在公共辩论中,经常有三种方面混杂在一起:名义应付金额、市场价值和重组协议中可以承认的总额。 名义上购买了100美元31美元,并不自动将国家的合同债务减为31美元. 相反,债权人不一定有收回100美元的担保。 解决办法将取决于协议条款、适用的法律规则和偿还能力。 因此,将这一评级作为黎巴嫩必须支付的数额是误导性的.
2020年违约后积累的利息问题使得等式更加困难. 现有资料是指在讨论中可能处理它们的情况,但没有按问题或协商一致计算提供完整的表格。 然而,未付利息的命运会大大地改变提案的价值。 仅针对本金的报价不能直接与包含部分到期券的报价相提并论。 在宣布综合收入基金贴现率或储蓄额之前,您需要了解其计算依据和适用期限.
谁能取胜,谁能等,谁能负帐?
最早可能的赢家是那些在募集之前已经持有证券的投资者. 增加后销售者可将潜在收益转化为已实现的收益。 最近的买家则打赌,最后谈判将使他们对产生的费用进行追偿。 然而,市场在所审查的文件中并未披露专门基金、金融机构和其他承运人之间的确切分配情况。 也不可能确定黎巴嫩行为者间接持有的证券的份额。 因此,任何受益人的指定都是推测性的.
对于国家来说,这种增加不会产生任何直接的收入。 这可能表明对协议的可能性重新产生了信心,但也可能提高一些债权人的期望。 对纳税人和公共服务用户来说,挑战更加遥远:太多的结构调整会减少可用于重建、基础设施和社会支出的预算差额。 反之,符合该国能力的可信解决办法可以减少财政上的不确定性。 集体利益将取决于协议的内容,而不仅仅取决于被评分头衔的表现.
调整债券是在必须同时重建住房、资助公共服务并重组其银行系统的经济体中进行的。 在同一系列报纸上发表的经济分析表明,根据世界银行的预测,到2026年底,通货膨胀可能达到约17.5%. 这一数字不是衡量债券价格的尺度。 然而,咨询委员会回顾,财务指标的改进可能与购买力的恶化同时并存。 二级市场的增长不应掩盖家庭仍然面临的困难.
将推测的乐观程度划分开来所需的数字和文件
为了真正欣赏证券的兴起,仍然缺少一些信息:交易量,按发行量细分价格,持有人结构,到期利息金额和国家交易状况. 用于确定黎巴嫩可以合理偿还哪些费用的宏观经济假设也应该知道。 没有这些数据,就可以描述恢复采购的情况,但不能量化资金的总体收益或公共财政的最终成本。 缺少这些要素构成调查的重大限制,而不是技术细节.
因此,截至2026年10月8日,接近31美分的门槛是预期的变化,而不是债务清偿. 对黎巴嫩证券业感兴趣的基金,在宣布改革和恢复同国际货币基金组织对话的推动下,对更有利的结果投下赌注。 国家仍然面临谈判与其资源相适应的债务处理和经济重建的初步问题。 决定性的问题不是市场是否赢得了几分钱,而是未来价值的哪一部分最终将给予债权人,并在什么条件下给予债权人.

评论