

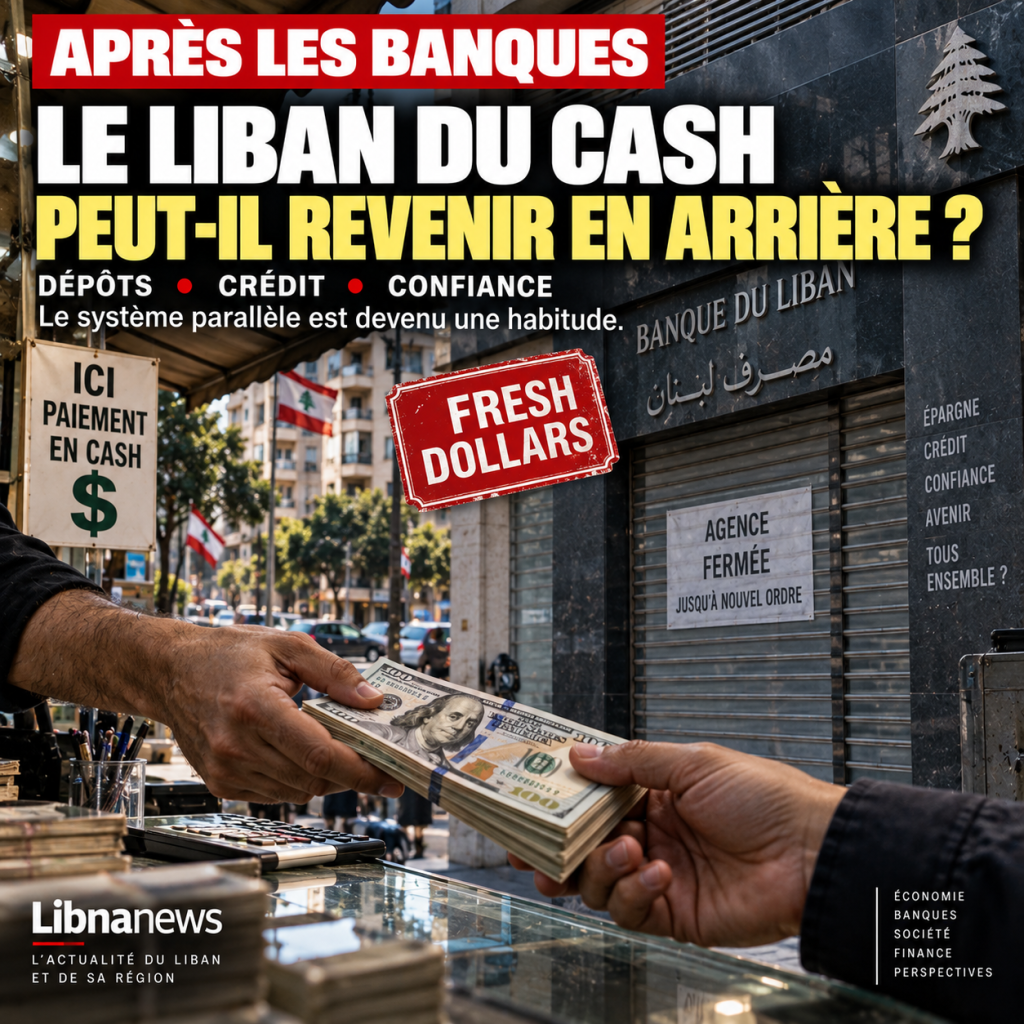
现金必须是紧急解决办法。 它已成为一个基础设施。 银行倒闭后,黎巴嫩人学会了以新鲜美元来收取收入,保存更多的纸币,直接向供应商和贸易商付款,并仔细区分新入旧存款系统的钱. 这使得相当一部分经济在银行通常不再发挥作用时能够继续发挥作用。 然而,几年后,它提出了一个相反的问题:为在银行之外生存而设计的系统已经足够有效,从而不再能够被视为自动返回银行.
这是纳瓦夫·萨拉姆政府和由卡里姆·苏艾德领导的黎巴嫩银行面临的最复杂挑战之一. 黎巴嫩可以重组其银行部门,逐步解决损失问题,加强控制并恢复同国际货币基金组织的谈判. 它还可以推广电子卡和支付手段来减少现金流量. 但是,这些措施中没有一个能单独回答中心问题:一个学会操作而不把钱留给银行的黎巴嫩人为什么会决定归还呢? 这个问题现在超出了资产负债表的范围。 它影响到经济行为的深刻转变.
现金没有取代钱:它取代了银行的一部分
危机并没有阻止美元进入黎巴嫩。 侨民继续养活家人,企业继续交易,家庭消费. 已经改变的是金钱所走的道路。 大部分资金是围绕着新鲜美元、现金和机制安排的,使收款人能够立即处置其资金。 因此,经济建立了一种规避制度,它满足了已成为绝对的优先事项:不再有失去自己资金的风险.
这种经济很早就采取的程度使得能够衡量这一现象的深度。 估计约2022年99亿美元美元化经济以现金运作,即:占国内生产总值的45.7%时间。 这一数字是旧的,没有直接衡量2026年的情况. 然而,这表明,危机爆发后仅仅几年,现金就不再是一种边缘现象。 它已成为经济运行的支柱之一.
最深刻的变化是心理上的。 危机发生前,一美元存入银行和一美元纸币被视为相同财富的两种几乎完全可以互换的形式. 限制的经验打破了许多储蓄者心中的这种等同性. 即时出票. 存款是对机构的索赔。 这种区别显然在2019年之前就已经存在了,但似乎只是理论上的. 崩溃变成了集体经历.
钱的可得性成了回报
在危机之前,在银行存款的选择是基于一个明显的逻辑. 客户获得了资金、支付手段、转账、有时报酬和可能获得信贷的人身安全。 将大量现金保留在这种服务组合中没有什么好处。 当存款人发现银行余额可能继续出现在报表上而不再自由取用时,这一计算就被推翻了.
从那时起,现金持有人接受某些费用,以换取一项已变得至关重要的担保。 他的笔记没有意义 它们必须防止被盗窃,可能难以用于某些重要交易。 但是他们的主人知道他可以马上带走他们 这种机会现在具有自己的经济价值。 它几乎像一个无形的收益:储蓄者放弃挣取更多的钱来让自己的钱完全控制.
这种转变大大地使银行部门的重建复杂化了。 即使一家银行明天提供付费产品,客户也不会简单地将其利率与竞争对手的利率进行比较. 他首先会问他能否随时收回所有的钱。 产量将在之后才到。 因此,银行必须出售以前几乎从未出售过的东西:归还承诺的可信度.
修补资产负债表不足以带回美元
黎巴嫩政府可以采取最佳的审慎规则,黎巴嫩银行可以大大加强监督,而不会立即造成储蓄回流。 改组对体制问题作出反应;信任对活生生的经验作出反应。 两者是相互关联的,但它们并不一定以同样的速度前进。 法律可以在几周内通过。 改变数百万人的行为需要几年的时间.
真正的考验将在改革之后出现。 委托人可以存入少量款项并观察所发生. 他会检查他能否自由取出 他将研究其他申请人的待遇。 它将跟踪监管方面的任何变化。 只有在正常实验积累之后,他同意留在系统中的金额才能增加。 信任可能不会以大规模集体运动的形式恢复。 交易后必须重建.
这个问题使旧存款的结算更加重要. 要求黎巴嫩人信任新制度,而不解决旧制度下无法调动的资金问题,将造成难以辩护的矛盾。 因此,对银行的重组和对金融洞的处理不仅被用来偿还过去的债务。 它们决定了一切必须之后的信誉.
黎巴嫩悖论:很多美元,但信用很少
现金经济使人们有可能理解一个常常被误解的悖论。 一个国家可能拥有一大笔美元,同时因缺乏资金而受苦. 纸币的实际存在并不意味着这些储蓄可用于资助企业、住房或基础设施。 这就需要一个能够收集资金、评估风险并把它变成贷款的中介机构.
让我们举一个简单的例子。 10 000人,每人持有5万美元,将集体拥有5亿美元。 这种财富是存在的。 但是如果它仍然被分散在保险箱,房屋或商业场所,它不会自动成为建造工厂或住宅区的十年贷款. 现金允许您今天支付一笔交易;它不会自动为一项将在几年内产生收入的投资创造必要的资金.
房地产市场为这种崩溃提供了具体的例子。 购买继续由有新鲜美元、财富或国外收入的人进行。 另一方面,由于传统的房地产信贷,大部分家庭不再能够将20年的未来收入转变为即时购买能力。 因此,市场仍然有资金,但更不要说为那些尚未拥有资本的人筹集资金的机制了.
这就是现金经济显示其极限的地方。 它在维持贸易方面特别有效。 为增长提供融资的情况要少得多.
抽屉里的票不给隔壁的公司买
问题不仅限于住房。 现代经济需要信贷,使公司能够在实现所生收入之前购买一台机器,企业家在第一批客户到来之前开设一家企业,或农民在收成前的一季融资. 如果没有能够承担这种风险的金融中介,投资就更依赖于个人财富.
这种情况在机械上有利于那些已经拥有资本的人。 有数十万元的家庭企业可以投资入股. 一个拥有优秀项目的企业家,但是没有初始的资本风险可以继续被封杀. 因此,现金经济可以维持活动,同时减少经济流动性.
从长远来看,费用相当可观。 货币流通,但主要用于结算即时业务. 它不易产生与功能性的银行系统有关的倍增效应。 储蓄不会消失; 它的生产力下降。 这就是为什么银行重建远比银行本身更重要。 没有中介,该国就有可能维持一个流动但资金不足的经济.
侨民转移燃料经济,但不一定重建银行
侨汇是国家外汇的主要来源之一. 这些转移支持消费,使家庭能够支付开支并维持活动。 但这种钱的使用方式决定了它对金融系统的影响. 如果受益人迅速取出资金,或者更喜欢确保资金立即到位的线路,那么,美元进入经济时,在银行呆得不够长,无法作为进一步中介的基础.
因此,黎巴嫩面临着一个不寻常的问题。 它不仅需要吸引货币;他必须说服货币所有者自愿将其留在系统中。 纽斯是根本。 强行将资金汇入银行或人为地使现金难以使用,可能产生预期的相反效果。 拯救者将寻求新的规避手段,正因为危机使他们警惕各种限制.
因此,最可靠的策略是让银行比现金更有趣,而不只是让现金更痛苦. 这需要法律上的确定性,充分提供新的存款,适当资本化的银行,并对黎巴嫩银行进行可信的监督。 顾客必须能够为自己得出结论,他输得更多是因为不让他的门票进入系统,而不是存票.
信用卡不能解决后车厢问题
发展电子支付的愿望是一个明确的逻辑. 数字交易改善可追踪性,减少与现金运输有关的风险并便利经济的正规化。 它们还能增进对资金流动的了解并减少某些形式的欺诈。 但使用卡片并不一定意味着更信任银行.
消费者可以将大部分财富以现金收存,只存每月开支所需的钱. 他随后会在超市使用一张卡片,以电子方式支付账单,并在统计上为数字支付的增长出力,而不会将他的储蓄放回系统中去. 黎巴嫩本来可以成功地银行化支付,而不成功地银行化储蓄.
这种区分必须是未来政策的核心。 每日交易减少现金是一个目标。 重建稳定的存款基础是另一个困难得多的问题。 正是这一第二步最终将允许银行开始大规模地为经济融资.
现金是昂贵的,即使它看起来免费
保留罚单似乎可以避免银行收费和体制风险。 然而,这种自由有几种代价。 家庭和企业必须实际保护自己的钱财。 现金运输越来越重要。 飞行风险正在增加。 大型交易不太实际,如果不经过金融系统,一些国际交易仍然很困难.
集体成本甚至更高。 以物种为主的经济更难以衡量和控制。 部分活动可以更容易地免税。 可疑行动更难追踪。 国家收入和贸易情况不太准确,使财政政策和打击洗钱活动的工作复杂化.
这种不透明性解释了这一主题在与国际伙伴的关系中的重要性。 美国坚持监测与伊朗和真主党有联系的金融网络,并打击洗钱和非法渠道。 但黎巴嫩对经济进一步正规化的兴趣独立于这些要求。 更好的可追踪性有助于与外国银行的关系,保护合法企业,并帮助恢复国家对于投资者的信誉.
然而,政府必须避免仅仅通过美国与真主党的对抗来看待这一改革. 减少非正规经济和加强控制是国家问题。 仅仅把它们作为应对外国压力的手段,会使整个经济需要的转变政治化.
现金现在有自己的受益人
仅仅对银行的不信任并不能解释现金持续存在的原因。 几年的运作创造了习惯和兴趣. 一些玩家欣赏现金交易的酌处权. 非正规活动得益于可追踪性下降。 企业或者个人可以发现税收优势. 该系统持续的时间越长,就越难以区分哪些是防范银行风险的合法保护措施,哪些是维护不透明度的利益.
当紧急解决方案变成永久解决方案时,这种演变是典型的. 在危机开始时,使用现金可能是一种防御性的反应。 2026年,这一现象是一个完整的经济架构. 它有其线路、商业习惯和受益者。 因此,减少它意味着说服储蓄者,同时对抗那些因为缺乏透明度而获利的人.
这使得任何残暴的政策都特别危险。 如果当局在不恢复银行信心的情况下同时攻击现金,他们可以给两个团体一个共同的抵制理由:储蓄者会担心自己的钱,非正规的受益者会捍卫自己的利益. 因此,改革的顺序与其内容一样重要.
老银行有一个障碍 资本不足以抹去
重组背后出现一个更深层的问题:黎巴嫩人是否同意将他们的新储蓄委托给他们与老的不活跃有关的机构? 这个问题不再只涉及偿付能力。 它影响到各机构的特性及其董事和股东的看法.
银行可进行资本重组并达到新的比率。 它可以改变其管理,受到更严格的监督。 但如果客户继续在他多年无法进入的仓库辨认出他的身份,他的商业重建仍将是困难的. 因此,银行参与解决旧亏损的方式将与其未来的资产负债表一样受到关注.
这就解释了为什么有些人要求新机构到来或要求更深刻地改变银行环境。 建立新的银行显然不会解决旧存款的命运。 然而,这可以满足另一项要求:建立不直接承担危机声誉责任的机构。 因此,辩论不能局限于能够生存的银行数量。 这也涉及旧模式所需要的破损程度.
正常化的真正迹象是归还贷款,而不是卡片
黎巴嫩将能够考虑,一旦银行能够持续出贷,其金融系统实际上将开始运作。 更方便的国际转让将是一个改进。 更广泛地使用地图。 完全可用的新鲜美元账户至关重要。 但这些服务不足以再现银行的经济作用.
真正的考验将在别处:健康的公司能否借钱资助机器几年? 一个年轻的有偿付能力的家庭能否买下住房而不立即支付全部价格? 企业家是否能够通过信贷而不是家庭的唯一财富,将可信的项目转变为投资? 只要答复基本是否定的,该国将主要有更好的支付制度,尚未完全恢复财政制度.
信贷的回流需要资本重组的银行,但也需要有足够稳定的存款基础。 因此,这两个问题是循环性的。 黎巴嫩人不愿意存款,因为他们不信任银行。 没有稳定的存款,银行很难大规模出借。 而由于银行信贷仍然很低,经济继续用现金运作.
打破这个圈子可能比通过法律困难得多.
黎巴嫩可以成功地与货币基金组织达成协议,并保持平行经济
这是最有趣的情况,因为它显示了只有体制改革的局限性。 让我们想象一下,政府正在与国际货币基金组织达成协议,金融洞终于得到处理,一些银行被重组资本,另一些银行被重组或清算。 无法保证黎巴嫩人会立即交出这些新机构系统外的数十亿美元.
它们可以继续利用银行作为服务提供者,同时保留其大部分资产。 该账户将用于贺卡、转账和费用。 在国外持有的保险、不动产或资产将保留储蓄功能。 这种结构将比危机更稳定,但依然会严重限制银行为经济融资的能力.
这就是为什么重建有两个独立的建筑工地。 第一个是显而易见的:修复资产负债表、分配损失、加强监督和与国际机构谈判。 第二个更难衡量:逐渐说服公民,把钱留在银行不再比把钱留在别处的风险更高.
现金使黎巴嫩在其银行系统通常无法履行其职能时得以生存。 它维持贸易,支持消费,并让家庭立即控制其资源。 今天这种生存的成功解释了返回的困难。 对于许多黎巴嫩人来说,罚单不再仅仅是一种支付手段. 它已成为针对金融系统本身的保险.

评论