气体返回超过80欧元,并回顾欧洲的脆弱性
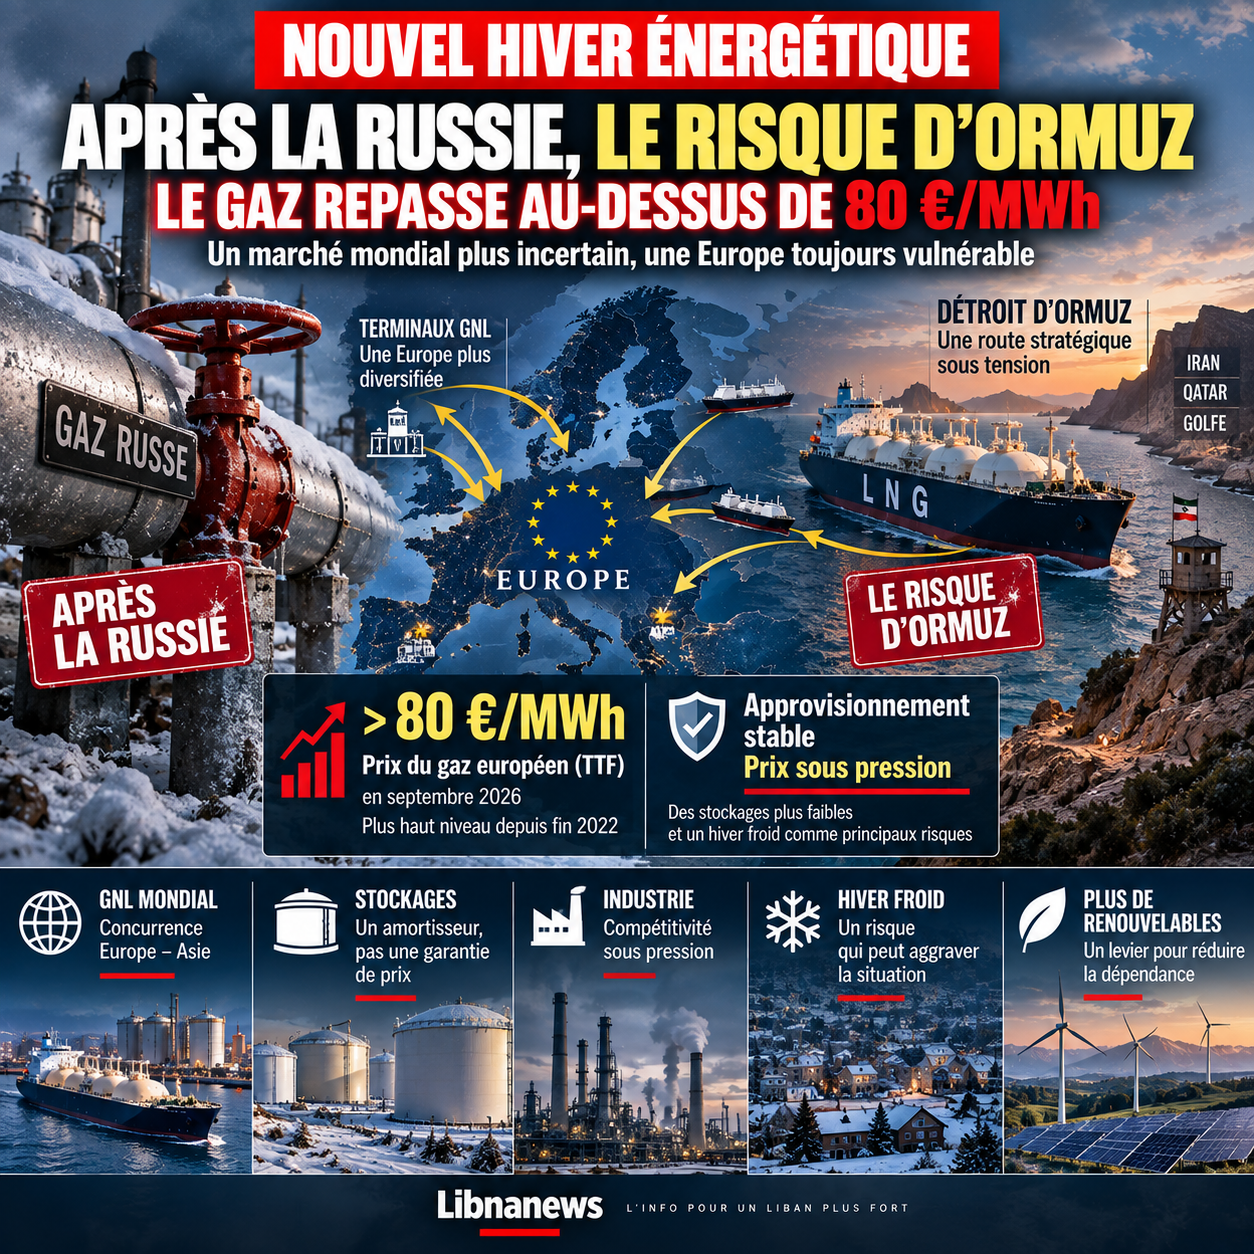
欧洲能源市场在2026-2027年冬季即将到来,而各国政府认为,在与俄罗斯天然气断裂造成的大危机之后,这一压力已经得到部分控制。 9月,欧洲天然气价格超过每兆瓦小时80欧元,这是自2022年底以来的最高水平. 这一复苏的背景与四年前使非洲大陆不安的背景大相径庭。 俄罗斯不再是欧洲能源脆弱性的唯一重心。 伊朗和奥尔穆兹海峡周围的紧张局势现在对连接海湾与世界市场的液化天然气和石油运输构成直接风险。 因此,危机表明问题正在转变,而不是消失。 欧洲通过使供应多样化、扩大海上进口并建设液化天然气的新接收能力,减少了对主要地域的依赖。 但是,这种多样化使其更依赖于航运线路的不间断运营和全球市场,在这个市场上,货物可以转售给价格最高的买方。 在这种情况下,奥尔穆兹海峡成为了欧洲的风险,即使欧盟没有边界相近.
随着能量在预期中发挥作用,紧张度更高。 没有必要为了提高价格而停止所有流动。 关闭、限制交通或攻击基础设施的可能性足以增加风险溢价。 交易商必须结合延误或中断的可能性。 保险人重新评估他们的状况。 船舶所有人可以修改其决定. 买家在知道是否有必要之前,正在寻找其他货物。 价格上涨成为防止不确定性的一种形式。 这一机制解释了为什么华盛顿和德黑兰之间围绕奥穆兹的谈判被欧洲市场如此紧跟. 这个问题超越了两国之间的关系. 它涉及动脉的运行,通过动脉,大量能量流动。 伊朗当局在与美国的讨论中将全面重新开放海峡同某些条件联系起来。 他们还警告说,如果伊朗不能出口石油和确保自身安全,区域基础设施就不一定得到庇护。 即使调解人同时寻求外交结果,这些言论也加剧了波动。 因此,对于欧洲来说,冬季的第一个威胁还不是普遍的物质短缺。 这是天然气价格的回升,它足够高和不稳定,足以给家庭、工业和公共财政带来压力.
在俄罗斯天然气之后,欧洲改变了其依赖性,而不是消除了风险
危机于2022年爆发,迫使欧洲紧急改变供应系统. 俄罗斯通过管道进口的天然气长期以来占了该大陆所消耗天然气的相当大的份额。 它们的锐减促使欧洲国家寻找其他供应商,迅速填充其储存并进口更多的液化天然气. 新建或加快了基础设施,包括浮动终端。 美国已经成为更大的供应国。 卡塔尔和其他生产商也变得更加突出。 这种转变有助于避免出现供应严重中断的情况。 它还给予欧洲更大的灵活性,而不是依赖几个管道的系统。 LNG油轮理论上可以改变目的地. 货物可在国际市场购买。 一些供应商可能正在竞争.
然而,这种灵活性是有代价的。 液化天然气进一步将欧洲与世界市场联系起来. 随着亚洲购买量的增加,欧洲消费者可能不得不付出更多来吸引货物. 当冲突威胁到海湾公路时,这种风险很快会转移到欧洲价格上。 因此,依赖性不再完全基于供应商的政治意愿。 它基于更广泛的一套:LNG可用性、海峡作业、液化能力、亚洲竞争、港口基础设施和天气条件。 这一发展并不一定构成增长。 拥有多个供应商仍然比几乎完全依赖某一来源更为安全。 但它改变了风险的性质。 欧洲对单一角色的决定已变得更加有弹性,并更容易被全球市场打乱.
Ormuz完美地说明了这种转变。 海湾能源出口的很大一部分必须走这条道路。 卡塔尔是液化天然气的主要参与者,直接依赖这条航道来运送其货运. 因此,持久的干扰会产生远远超过直接运往欧洲的数量的影响。 亚洲买家还将寻找替代品。 其他地方提供的货物将变得更加昂贵。 欧洲国家预计将与中国,日本,韩国等主要进口国进行更多的竞争. 因此,一场区域危机将变成对同一种分子的全球竞争.
股票防止中断,而不是所有价格
然而,欧洲有一个必不可少的工具:它的储存设施。 储备允许消费转移并限制进口中断的立即后果。 它们充当了国际市场和消费者之间的冲击吸收器。 但它们的存在有时被过度解释. 储存不是永久能源。 它包含一个必须重组的成品卷. 其效率取决于冬季开始时的填充量,温度,工业消耗以及任何中断的持续时间.
温和的冬季可以显著地降低压力. 寒冬会产生相反的效果. 几周来低温增加了居民取暖并加快了采样速度. 如果这一时期恰好与鄂尔木斯的打乱相会合,欧洲必须在世界市场已经紧张的时候购买更多. 因此,问题与其说是天然气的实际存在,不如说是天然气的价格。 拥有大量财政资源的国家可以继续吸引货物。 比较脆弱的经济体和一些欧洲以外的进口国可能被驱逐或减少。 因此,欧洲能源安全可能对其他区域产生间接后果.
在这方面应包括每兆瓦小时80欧元以上的增长。 这并不意味着欧洲储备已经用尽,或者总的短缺已经存在。 它表明,合同赋予风险的价值要高得多。 然后以不同的方式传递这一价格。 有固定价格合同的家庭可暂时受到保护。 新合同逐步整合了市场条件. 另一方面,能源密集型公司在需要续购时,变化会更快。 政府可能决定补贴某些发票,但这种保护将部分费用转入公共预算。 因此,没有可持续去除昂贵能源的机制。 成本最终由消费者,纳税人,公司或者三者组合支付.
欧洲工业第二次为能源危机付出代价的风险
对于工业来说,天然气的兴起是在一个特别微妙的时刻来. 自2022年以来,能源密集型部门已经不得不适应不断上涨的成本。 化学,肥料,玻璃,冶金,陶瓷等活动要么将气体作为能源,要么直接用作原料. 当欧洲价格持续高于其他区域竞争者的价格时,差距就成为一个竞争力问题。 一家公司可以吸收疫情数周. 如果忽略其能源成本,它就很难在几年内制定工业战略.
这种不确定性甚至在工厂关闭之前就会产生效果. 投资被推迟。 在其他地方可以建立新的能力。 国际集团将欧洲的生产成本与美国,中东或亚洲的一家机构的成本进行比较. 能源就成为一个工业政策问题。 欧洲各国政府决不能只保证家庭能加热. 它们必须使公司有足够的能见度来继续投资.
奥尔穆兹危机尤其成问题,因为它提醒我们,用于减少俄罗斯依赖的液化天然气不一定是廉价能源. 它提供了战略多样化,但其链条昂贵:取出、液化、航运、再气化和再通路。 随着全球竞争的加剧,价格会迅速上涨. 因此,欧洲必须避免把安全解决办法变成对现货市场的结构性依赖。 长期合同可以减少一些波动,但随着欧盟努力逐步减少矿物燃料的消耗,它们创造了其他承诺。 非洲大陆必须在今后十年中确保有足够的天然气,而不会阻挡与其气候目标相悖的数量。 奥尔姆兹使得这种平衡更加困难.
卡塔尔同时成为供应商和调解人
卡塔尔的立场表明了外交和能源之间的交汇。 多哈在华盛顿和德黑兰之间的讨论中起调解作用。 同时,其能源经济依赖于LNG油轮自由通过海峡. 因此,我国在防止威胁海湾出口的升级方面有着直接的利益。 调解人正在努力使美国和伊朗的立场更加接近于恢复正常流通的公式。 讨论的重点是伊朗有关奥尔穆兹的情况,而华盛顿则对德黑兰保持了强大的经济压力.
对于欧洲来说,这一调解具有直接的经济层面。 每一个能够减少海峡风险的步骤都能够缓解人们的期望。 反之,讨论的中断可以很快传给市场。 这种情况表明,欧洲的能源安全现在在多大程度上取决于外交,在外交中,欧盟并不总是中心角色。 华盛顿,德黑兰,多哈和海湾的生产国可以直接影响德国工厂或意大利家庭支付的价格.
这种外交依赖性提出了一个战略问题。 欧洲对基础设施进行了大量投资,从不同来源进口天然气。 然而,它几乎没有能力控制影响这些供应商的海上航道和政治危机。 因此,在物质多样化的同时,还必须有地缘政治多样化。 这意味着维持来自若干区域的供应品并发展欧洲国家之间的相互联系。 这首先意味着逐步减少经济所需的天然气量。 每个避免消费的单位都减少了对奥姆兹、全球市场和未来危机的暴露.
可再生能源保护了欧洲,但尚未取代所有气体
在这方面,迅速发展可再生能源是一项安全政策和气候政策。 由风力涡轮机或太阳能电池板产生的兆瓦小时不需要LNG油轮通过战略海峡. 电力系统越依赖国内来源,外部危机就越不会直接影响其成本。 但是这种保护仍然有限度. 阴阳相去相去可变. 网络必须具备能够接管的存储、互联和试运行能力。 天然气继续在一些国家发挥这种作用.
因此,能源过渡在不立即消除依赖的情况下减少了依赖性。 热泵,建筑绝缘和工业效率可以更结构地减少天然气消耗. 这些投资比一个新的LNG终端更显眼,但它们具有重大优势:它们在未来每一次危机中都减少需求. 井然有序的住宅消耗的气体比任何气体都少。 不论供应商如何,效率更高的工厂仍然接触较少.
因此,2026至2027年冬季可以加快已经开始的变革。 2022年的危机显示了过度依赖俄罗斯天然气的危险. 围绕奥姆兹河的紧张局势表明,改变供应商是不够的。 真正的安全包括有若干来源,同时减少所需总额。 这种演变需要时间。 在过渡期间,欧洲仍将面临全球市场危机.
寒冷的冬天会把价格风险变成政治考验
最不可预测的变量是天气. 如果冬季温和,储存会更缓慢地减少,需求仍会被控制. 市场可以在没有重大供应危机的情况下吸收对奥穆兹的临时破坏。 如果气温低,情况就会发生变化. 加热会增加消耗,同时货物也变得更难或更昂贵.
这样问题就会变成政治问题。 各国政府应决定如何保护家庭和企业。 以往危机中建立的能源支助机制表明,大规模保护对公共财政来说可能代价高昂。 过于笼统的辅助器具也向消费者提供补贴,他们可以吸收部分增长。 目标过高的辅助器具使中产阶级接触到难以支持的发票。 然后每个国家采取不同的对策,这可能在欧洲市场造成差距.
工业将构成类似的两难境地。 如果一个工厂的经济模式不再具有对可持续能源的竞争力,是否有必要补贴工厂的天然气以保持就业? 或接受某些活动减少而有可能加速去工业化? 这些问题远远超越了冬天. 它们决定了未来十年的欧洲经济模式.
因此,每兆瓦时80欧元的阈值与其说是警告,不如说是绝对边界。 他指出,能源价格可能很快再次成为一个中心政治问题。 在几个政府的预算差额已经有限的时候,新的可持续激增可以重新引发关于购买力、公共援助和工业竞争力的辩论.
Ormuz揭示了欧洲依赖的新地理
自2022年危机以来,欧洲无疑加强了其复原力。 它拥有进口液化天然气的更大能力、更多的供应商和迅速减少消费的新经验。 因此,与同俄罗斯断交之初的情况不同。 但目前的危机揭示了这种转变的对应情况。 风险已成为全球性的.
过去,主要问题是天然气是否会通过特定的管道运出。 今天,它同时处理海上航道,亚洲价格,航站楼,LNG航母,中东的紧张局势和美国货物的可获性. 依赖性不那么集中,但更为复杂.
因此,奥尔穆兹海峡成为欧洲新的能源安全的象征。 欧洲并不完全依赖这一段。 它充分依赖受这一过渡影响的全球市场,立即导致价格上涨。 差异至关重要。 这解释了为什么部分关闭可能影响到非洲大陆,即使没有一艘LNG油轮被直接封锁运往欧洲港口.
因此,冬季的准备不再仅仅是填充储存。 它包括维持若干供应路线、保持进口能力、尽可能地减少消费并加速在结构上减少天然气需要的投资。 围绕奥穆兹进行的谈判将决定今后几个月中的压力。 但是,它们不会解决潜在的脆弱性。 欧洲在学会用更少的俄罗斯天然气生活后发现,它现在必须学会与全球市场生活在一起,在数千公里外的危机中,其账单会再次跳出来.