

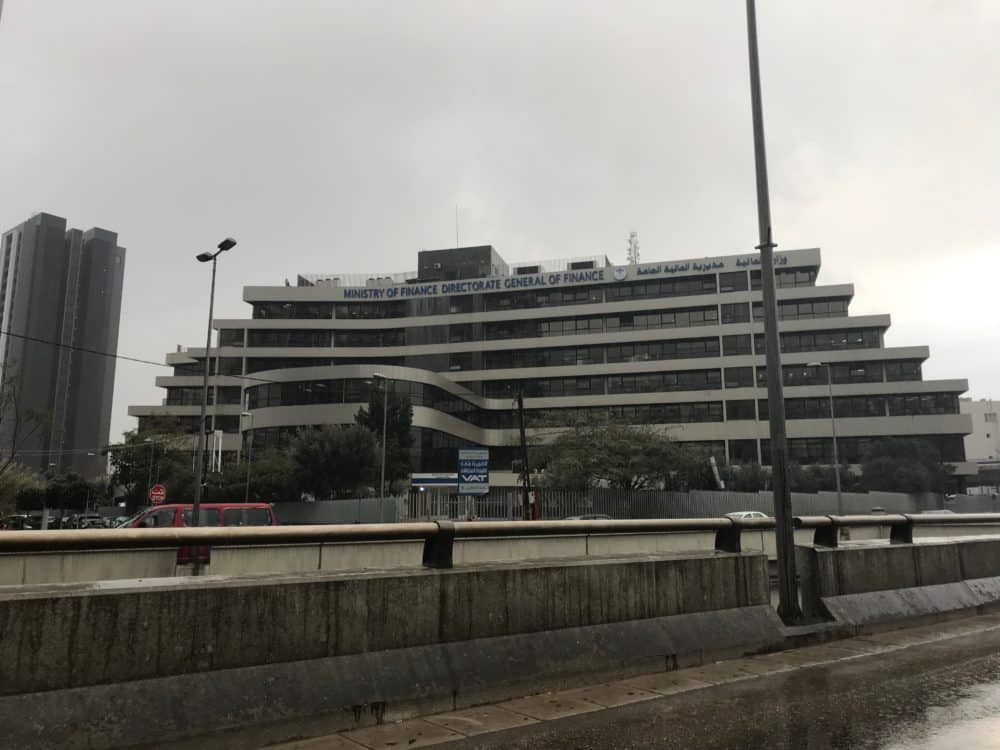
财政部将107家未履行纳税义务的公司和机构的文件转交财政司. 在Ad Diyar于2026年11月2日发表的一次采访中,Yassine Jaber表示,这些转诊是在警告和付款要求之后进行的. 其他档案仍需核查。 但是,部长拒绝宣布在完成司法审查和诉讼程序之前的预期数额.
这一通知涉及提交法院的案件,而不是定罪。 所提数字也不代表黎巴嫩所有税务违法行为。 Jaber本人在采访中强调了这一点:他不想仅用起诉的数量来衡量他的行动结果。 它宣称的目标仍然是获得更多的自发付款,而不必对每个公司提起诉讼.
征收的增值税不构成企业收入
部长确定了两种情况。 第一个问题是未能缴纳所得税。 在这种情况下,公司必须支付按其活动结果计算的税。 第二个方面是对消费者征收增值税,但没有向国库支付。 贾比尔形容这最后的情况更为严重.
据其解释,代收国家代收的增值税不属于公司自有资金. 它也不是自由获得的收入。 纳税人随后保留了已经从消费者中扣除的金额,而必须加入公共收入.
应收款尚待准确确定
档案数量不应与回收所得估计数相混淆。 当被问及所涉数额及其对公共收入的影响时,Yassine Jaber仍然谨慎。 « 我们不会宣布一个数字,直到最终数字, »他说.
部长解释说,数额必须在审计和法庭程序之后确定。 他认为,过早宣布估计数可能会损害企业或造成不切实际的期望。 他声称,这些档案涉及实际应付的金额,但没有公布财政部立即提供的总额.
司法作为最后手段
坚定的论述伴随着规范化的可能性. Jaber声称司法移交是最后手段,而不是第一步。 它指出,它已作出决定,处理并减少税收处罚,以促进遵守体制.
部长打算区分那些面临实际困难的人和那些有意逃避付款的人。 这种区分在其论点中很重要。 它并不将每次拖延都作为欺诈意愿的证据,而拒绝认为经济困难是所有情况的理由.
简化扩大遵约范围的方法
贾比尔描述了两个互补的工作领域. 首先是使遵守更加简单。 该部特别从事电子发票工作,目的是自动销售单据; 这是一个项目,不是宣布广泛部署。 他列举了减少程序、扩大电子服务和退税以及清理税务登记册等问题。 特别是,它旨在处理虚构或不活跃公司的存在.
部长还提及对履行义务的纳税人采取更快、更简单的做法。 他希望这种遵守将产生具体的好处,而不是成为没有任何明显对应的行政要求.
第二个重点是更集中的监测。 Jaber对比了基于风险的随机控制方法. 报告介绍了向税务当局申报的情况与海关、土地登记和其他来源的数据之间的比较工作.
非正式费用超过损失的收入
Yassine Jaber将复苏置于更广泛的问题之中:仍然处于有组织系统之外的活动地点。 他说,他们剥夺了国库的收入,但也惩罚在那里工作的人。 他特别提到他们缺乏社会保护.
贾比尔承认,并非所有未注册的机构都必然有预谋的欺诈欲望。 一些人认为,进入有组织经济的制约因素大于他们可能从中获益。 他的回答是让录音更容易取用,同时会增加不让录音进入系统的成本.
公平竞争公司付费
Jaber说,在其他人逃税时,遵守规定的纳税人要承担双重负担。 他们交了税,但也面临竞争者,他们可以低价出售,因为他们不支付同样的债务。 因此,复苏被视为竞争问题,而不仅仅是公共收入问题.
部长补充说,从违约纳税人手中收回的每一本书都能够避免向已经付款的人索取更多。 然而,这种推理并不是宣布减税.
为了支持所述私营部门,贾比尔强调了三个条件:公平市场、迅速和明确的管理以及有效承认遵守。 它认为对企业的支持不应仅限于豁免。 因此,简化程序和打击非正常竞争是其对策的核心.
最后,它希望加强与国家的合同与税务规则之间的联系。 有鉴于此,证明纳税人良好状况的文件必须成为公共采购竞争的优势.
来源
Ad Diyar,2026年11月2日 第3页.

评论