

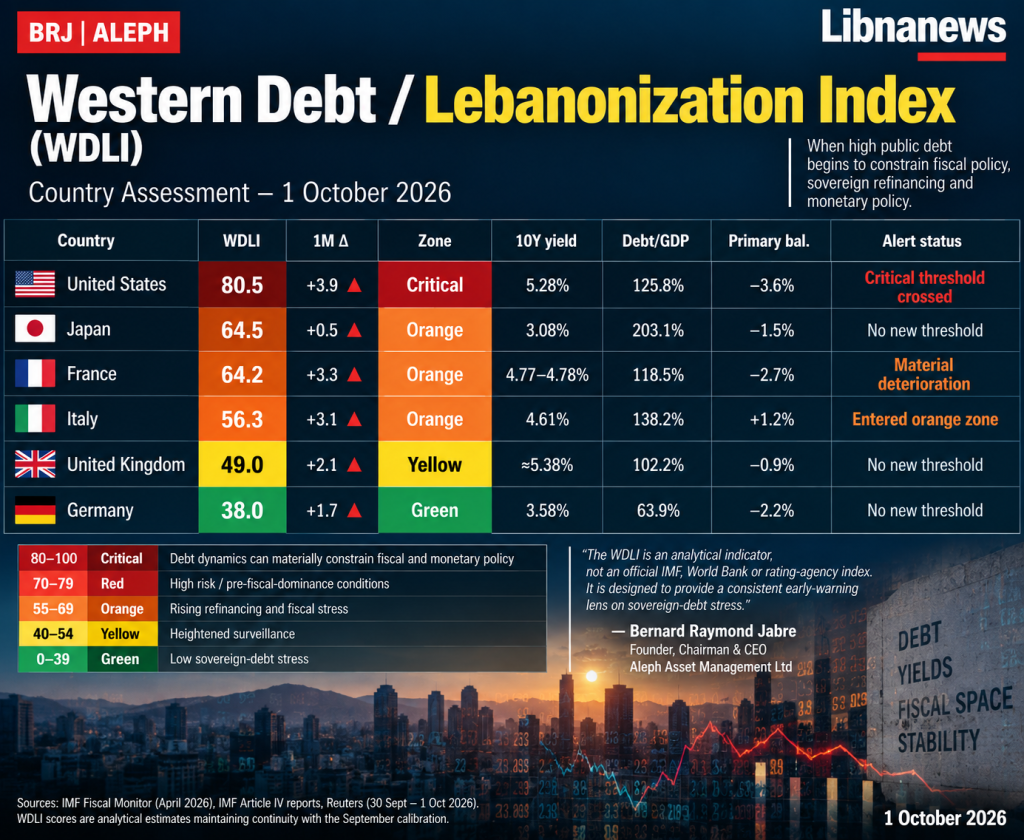
西方债务/黎巴嫩化指数(WDLI)
定义和国别评估——2026年10月1日
| 内容提要.WDLI是一个0-100分析压力指数,旨在追踪高额公共债务何时开始限制财政政策、主权再融资以及最终的货币政策。 截至2026年10月1日,美国是关键区中唯一一个国家,法国和日本处于上橙区,意大利已新入橙区,英国仍接受强化监控,德国仍是六个经济体中压力最小的国家. 9月份普遍恶化的主要原因是长期主权产量急剧上升. |
1. 妇女发展工具是什么?
西方债务/黎巴嫩化指数(WDLI)是一个综合分析指标,将主权债务压力从0分评为100分. 它不是货币基金组织、世界银行或评级机构的正式指数。 基本的宏观财政投入是公共数据;评分框架是一种分析结构,旨在提供一致的预警透镜.
“黎巴嫩化”一词在这里被用作一种机制,而不是声称西方经济体将复制黎巴嫩。 它描述了一种进展,即持续的初级赤字、高额债务、大量再融资需要和不断上升的利息成本可以逐步减少财政空间并增加对中央银行的压力,使其考虑到公共债务可持续性.
核心变量
• 债务/国内总产值:现有公债存量的大小.
• 基本平衡:政府是否在支付利息之前就增加了债务.
• 筹资需求总额:赤字加上必须再融资的债务; 关键的周转风险措施.
• 利息负担:债务还本付息所吸收的财政资源数额.
• 边际主权收益:新的长期借款价格.
• 名义国内总产值增长和r-g:债务利率(r)与名义经济增长(g)之间的关系.
债务动态 + 主要赤字 + (r-克) + 债务 / 国内生产总值
如何读取分数
| WDLI 分数 | 区 | 口译 |
| 0至39岁 | 绿色 | 低主权债务压力 |
| 40-54 (中文(简体) ) | 黄色 | 强化监测 |
| 55-69页 | 橙红色 | 增加再融资和财政压力 |
| 70 – 79 (中文(简体) ) | 红色 | 高风险/财政前主导条件 |
| 80-100 (单位:千美元) | 关键 | 债务动态可能实质性地制约财政和货币政策 |
周转风险是到期债务必须以高得多的利率或在不太有利的市场条件下重新融资的危险。 财政主导地位是更先进的条件,政府债务的规模和成本成为货币政策的重要制约因素。 妇女发展工具旨在确定在出现全面主权危机之前向这些条件过渡的情况.
2. WDLI快照 — — 2026年10月1日
| 国家 | 妇女发展联盟 | 1分钟后 | 区 | 10年产量 | 债务/国内生产总值 | 初等鲍尔. | 警报状态 |
| 美国 | 80.5 (韩语) | +3.9 变相 | 关键 | 5.28% (中文(简体) ) | 125.8% | -3.6%) | 跨越临界值 |
| 日本 | 64.5 国家 | +0.5 键 | 橙红色 | 3.08% (中文(简体) ) | 203.1% (%) | -1.5% | 无新门槛值 |
| 法国 | 64.2 (中文(简体) ) | +3.3 键 | 橙红色 | 4.77–4.78% (中文(简体) ) | 118.5% | −2.7% (中文(简体) ) | 物质恶化 |
| 意大利 | 56.3 国家 | +3.1 键 | 橙红色 | 4.61% (简体中文) | 138.2% | +1.2% (%) | 进入橙色区 |
| 联合王国 | 49.0 国家 | +2.1 时间 | 黄色 | ≈ 5.38% | 102.2% (中文(简体) ) | -0.9%) 妇女 | 无区域过境 |
| 德国 | 38.0 页:1 | 页:1 | 绿色 | 3.58% 妇女 | 63.9% (中文(简体) ) | −2.2% 妇女 | 无区域过境 |
数据说明:债务和主要余额数字是货币基金组织最新国别报告的2026年估计数/预测;市场收益约为2026年9月29日至10月1日。 WDLI的分数是保持9月校正连续性的分析估计,而不是官方统计.
美国 — — WDLI 80.5 关键
美国是六国组合中最明显的恶化. 10年国库收益在达到5.31%之后,上升到了大约5.28%,而货币基金组织预测2026年一般政府债务总额接近国内生产总值的125.8%,主要赤字约为国内生产总值的3.6%。 大量债务存量、持续的主要赤字、更多地依赖更短的发行时间以及边际供资费用急剧上升等因素,提高了延期敏感性。 货币基金组织的美国债务可持续性分析明确突出了庞大的融资要求和市场运作和再融资风险。 因此,WDLI移动到80以上,即临界阈值。 财政主导权并不是当前的体制事实,但对货币政策的财政制约在实质上越来越重要.
法国 — WDLI 64.2 橙色
法国显示欧洲恶化最快之一. 10年的OAT在9月底上升到了约4.77–4.78 %,在德国邦德的传播大约为120个基点. 据货币基金组织预测,2026年国债总额接近国内生产总值的118.5%,主要余额约为国内生产总值的2.7%。 因此,问题不单单是债务存量:而是持续存在的主要赤字、名义增长疲软、利息成本上升和风险溢价大幅上升等综合因素。 法国没有越过 »WDLI »的红色门槛,但 »9月 »的恶化已经足够大,足以证明有明确的守望警戒. 结转风险仍然可以控制,但每年以较高的业务产出再融资将逐步增加预算利息负担.
日本——WDLI 64.5 橙色
由于日本的公共债务数额巨大,日本在结构上仍然脆弱。 IMF的订正可比衡量标准将2026年政府负债总额大约为GDP的203 %,而十年联合公报则上升到了3.08%左右。 日本仍然受益于庞大的国内投资者基础、长期的金融深度和现有债务存量的平均利率相对较低。 因此,主要的危险是缓慢的延期:随着非常低的债券债务到期,它取而代之的是收益率较高的债务。 9月得分增长不大,因此没有新的警示,但中期财政主导风险依然有意义,因为日本银行必须针对超乎寻常地庞大的主权债务存量实现政策正常化.
意大利——WDLI 56.3 橙色
意大利已进入橙色WDLI区. 9月结束的十年BTP约为4.61%,而公共债务预计接近国内生产总值的138.2%。 重要的缓解因素是意大利的正初级平衡,估计在2026年占GDP的+1.2 %左右,这与法国和美国有所区别. 这意味着目前的风险主要是再融资成本,而不是无控制的初级赤字。 平均债务到期期在7年左右,市场收益率较高是逐步而不是立即转移的。 因此,橙区过境点是一个警报,但不是债务困扰迫在眉睫的信号.
联合王国——WDLI 49.0 黄色
联合王国仍然低于橙色门槛,但供资费用高。 十年Gilt的收成约为5.38%,9月下旬的拍卖以十年债务作价,创下几十年来的最高收成. 预计在2026-27财政年度,一般政府总债务将占国内生产总值的102%左右。 英国的关键保护是债务结构:平均到期时间相对较长,使当前收益率转回到实际利率的速度放慢。 因此,这种风险是财政空间被长期侵蚀,而不是立即翻转。 本月没有启动新的 WDLI 警告 .
德国——WDLI 38.0 绿色
德国仍然是这一集团中最受压力的国家。 十年债券收益已上升到3.58%左右,但债务比率相对较低,在2026年约为国内生产总值的64%。 随着财政政策通过国防和公共投资而扩大,德国正出现主要赤字,但其初始债务状况比抽样的其他国家大得多。 9月债券的出售提高了融资成本,但周转风险和财政主导地位目前都接近于较高的WDLI区所隐含的水平. 没有触发警报 .
3. 总体解释
2026年9月的恶化很重要,因为它日益成为一个债务价格问题,而不仅仅是一个债务存量问题。 在整个主要发达市场,长期产量急剧上升。 当这种情况与高债务和持续的主要赤字同时发生时,再融资的成本开始从金融市场转移到政府预算。 妇女发展工具旨在衡量这种移徙.
| 2026年10月1日警报:美国——80岁以上临界区过境. 意大利-进入55级以上橙色区. 法国——没有跨出区,但产量和风险溢价的下降已足以引起物质恶化警报。 没有针对日本,英国或德国的新警报. |
来源和方法说明
• 国际货币基金组织,《财政监测》,2026年4月——“压力下的财政政策:高债务和不断上升的风险”,包括关于结构财政指标和筹资需求毛额的表A23.
• 货币基金组织2026年美国、法国、日本、意大利和联合王国的第四条国家报告;货币基金组织2025年德国的第四条国家报告于2026年2月出版.
• 路透社债券市场报告,2026年9月30日至10月1日,供全球主权出售和美国/日本基准收益.
• 2026年9月30日左右的欧洲主权市场观察,包括法国OAT、德国Bund、意大利BTP和英国 gi产量.
• WDLI的分数是一种分析综合。 由于评分权重不是官方统计标准,因此应被解释为一个一致的监测框架,而不是衡量违约概率.
伯纳德·雷蒙德·贾布尔
Aleph资产管理有限公司创始人、董事长和首席执行官
财务分析员 风险经理 市场循环专家
bjabre@aleph.bz
WDLI——分析框架 2026年10月1日
为分析监测目的编写

评论