

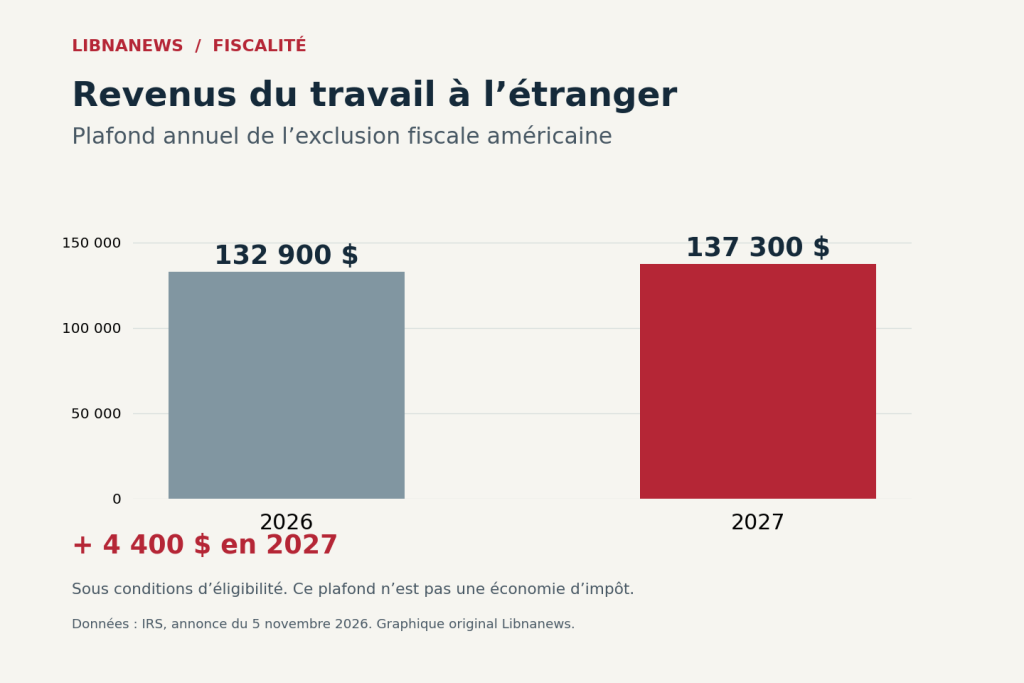
美国2027年的税收越来越精确. 2026年11月5日,联邦税务管理局宣布每年将调整近70个条款. 分期付款的门槛值、一笔总付的扣减额和数笔信贷增加。 对于在国外工作的美国纳税人,扣除商业收入的上限将达到137,300美元,而2026年则为132,900美元. 这些数额一般与2028年提交的申报有关.
该公告令美国,尤其是黎巴嫩侨民的家庭感兴趣. 这也涉及到一些居住在黎巴嫩或另一个国家的美国公民. 他们在国外的居留不能单独免除他们的美国纳税义务。 然而,这些措施的适用取决于税收状况、收入性质和每项福利的条件.
更新是基于年度通货膨胀指数化。 它在现行法律框架内进行干预。 因此,11月5日的公布不是美国大选后表决的新改革. 它为2027财政年度设定了可用数额,所得税率保持在10%至37%之间.
美国税 2027年:应区别的日历
三会相会相会相惑. 公告于2026年11月发出. 新门槛值涉及2027财政年度的收入。 相应的声明一般会于2028年提交. 2027年春报运动将涉及2026年的收入.
这个滞后数来比较天平. 准备下一次返回的家庭不应以宣布的2027年门槛来取而代之。 同样,增加明年的最高限额不会追溯改变已经申报的回报。 收入年份仍然是第一个需要核实的基准.
一对夫妇一次性扣除33 200美元
对于提交联合申报的已婚夫妇,2027年一次性扣减额将达到33 200美元。 比2026年增加1000美元. 对于单独报告的单身和已婚个人,数额为16 600美元。 适用于美国 »户主 »类别的金额为24,925美元.
这一类别符合特定条件的纳税状况。 这不仅仅是因为是资助住房的人。 宣布的数额是基本扣除额。 某些情况,如年龄或失明,可能有资格获得额外金额.
扣税减少收入。 这不是付给纳税人的数额。 因此,联合声明增加的1 000美元并未宣布自动偿还1 000美元。 其影响尤其取决于应纳税收入和申报的其他内容.
7个费率保持不变,门槛值有所变化
联邦比额表保留了7个边际费率。 下列阈值适用于适用扣除后的应纳税所得额. 不得将其理解为总工资水平.
| 边际率 | 单身:应纳税收入 | 已婚夫妇,联合声明 |
|---|---|---|
| 10% | 最多12 800美元 | 最多25 600美元 |
| 占12% | 超过12 800美元 | 超过25 600美元 |
| 22% | 超过52 025美元 | 104 050美元以上 |
| 24% | 超过109 125美元 | 超过218 250美元 |
| 32% 妇女 | 超过208 325美元 | 超过416 650美元 |
| 35% | 超过264 550美元 | 超过529 100美元 |
| 占37% | 超过661 375美元 | 超过793 650美元 |
每个费率适用于其波段的收入部分,直至下一个门槛。 因此,跨越一个阈值并不使所有收入都遵守较高的费率。 边际率与实际支持的平均率不同. 本表不包括其他报告状况或某些收入的特别计划.
国外,不包括137 300美元
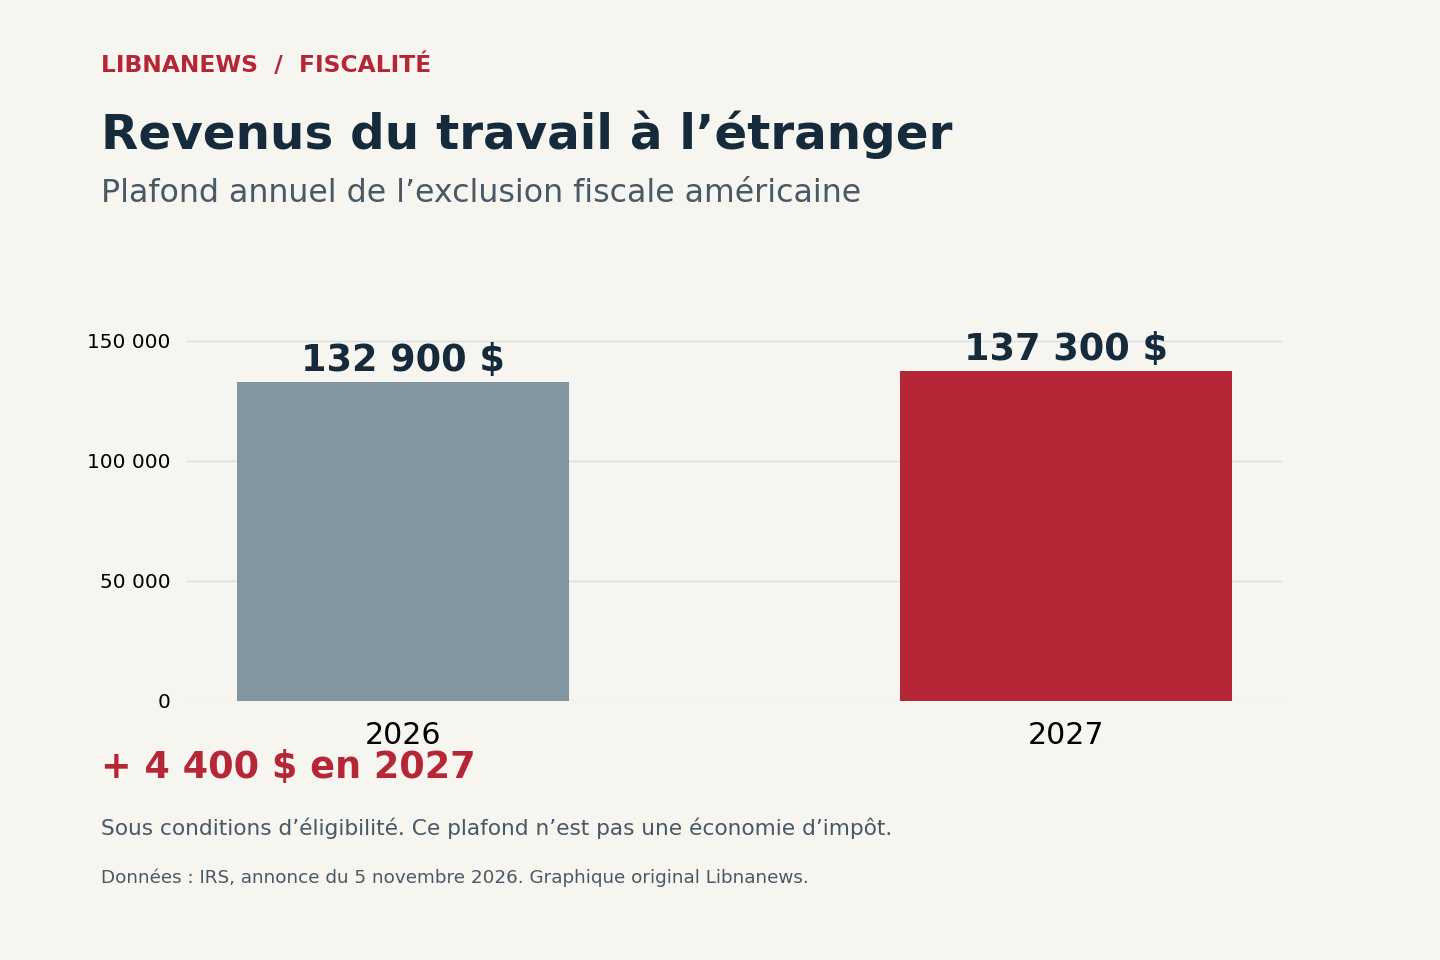
不包括外国收入的年上限从132 900美元增加到137 300美元。 增加4 400美元。 该计划允许在条件允许的情况下,将外国专业收入排除在联邦所得税的计算之外. 这既不是付款,也不是对美国境外收到的所有资源的一般豁免.
要符合条件,需要外国专业收入和外国营业税户口. 规则随后规定了不同的测试. 特别是,美国公民可能满足在国外连续居住,包括整个财政年度的实际居住标准.
另一条路线是连续12个月在国外至少330个整日的实际存在. 适用于非美国公民的美国税务居民的条件是独特的. 因此,仅凭在黎巴嫩拥有或居留这一事实,无法确定是否合格.
收到的金额的性质仍然具有决定性。 该计划涵盖工作收入,例如工资或费用。 养恤金和年金不属于这一定义。 对符合条件的自谋职业工人来说,被排除在外可以减少所得税而不会减少美国自谋职业税.
对于居住在黎巴嫩的美国公民来说,新的上限可以具有实际规模。 但它并不自动豁免美国申报. 全球收入原则上仍然受美国税收制度的影响. 现有利益必须在适当的申报中要求.
儿童信贷增加100美元
2027年儿童税减免上限将达到2300美元,而2026年则为2200美元. 应退还的份额将增至1 800美元,即再增加100美元。 这些上限不能保证每个家庭都能得到最高金额。 资格和计算仍须遵守信贷规则.
与一笔总付扣减额的差额至关重要。 抵免额影响计算出的税款,而抵免额影响应纳税所得额。 可退税的性质回答了另一个问题:除应纳税项外能否获得部分信贷。 因此,直接添加所有宣布的上限并不能节省家庭的税收负担.
若干国家有收入或附加物的纳税人也必须审查各自的报告义务。 即使没有这些账户的应纳税收入,某些外国账户的回报仍然到期。 提高收入上限并不能消除这些障碍.
现在公布的数额是2027年的联邦基准。 它们对个别情况的适用要求核查每种装置的宣告地位和条件。 今后的任何立法变动都可能导致在提交2028份报告之前发布新的指示.

评论