

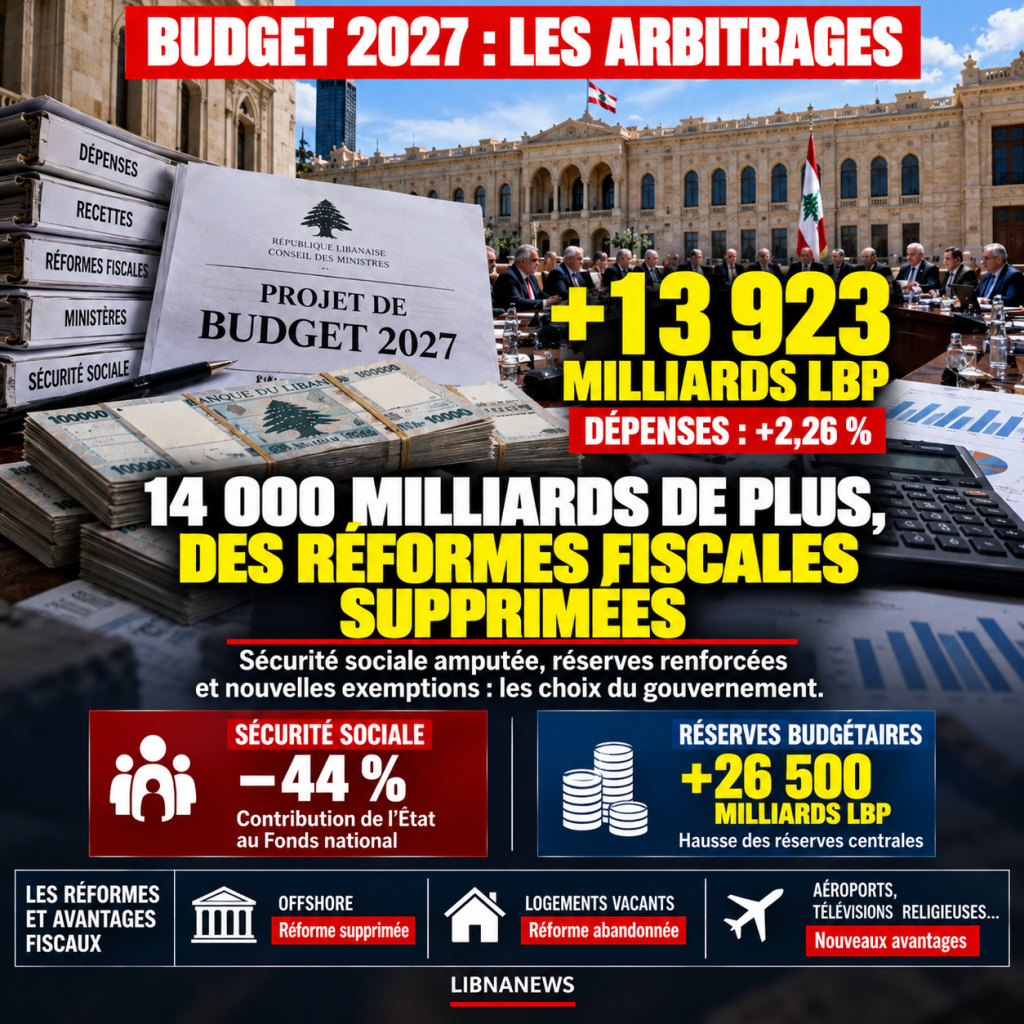
政府增加开支并减少几个部门的开支
部长会议对财政部长亚辛·贾比尔提出的2027年预算草案作了实质性修改。 在10月1日的会议上,对原文和修正文本的比较揭示出若干重大变化。 支出增加了近139.23亿英镑,而增加政府收入的税收措施正在消失。 与此同时,政府实行新的豁免,特别是宗教电视、Qlayaat机场以及与贝鲁特机场有关的某些业务.
总支出从614 9450亿立特增加到628 868亿立特,增长2.26%。 然而,这种增加并没有统一地使各部门受益。 大多数追加批款集中在预算储备金上。 它们增加了26.5亿英镑,达到约49.8亿英镑. 最引人注目的变化是拨款储备,从55亿美元增加到375 000克,即32 000克.
同时,若干部门的拨款正在减少。 这些削减包括公共工程和运输、社会事务、电信、文化和劳工。 后者的预算从17.5亿英镑左右上升到10.2亿英镑. 因此,减少了73亿美元,几乎占其最初资金总额的42%.
这些仲裁大大改变了公共开支的分配。 政府增加中央储备,同时减少直接分配给几个行政部门的拨款. 所审查的预算文件未充分具体说明使用额外准备金的条件.
社会保障资金严重减少
全国社会保障基金是受修正案影响的机构之一。 国家对支出的贡献从大约16 500亿英镑增加到9 200亿英镑。 减少73 000亿美元几乎占原计划数额的44%.
第二次减少涉及偿还国家向该基金累积的债务。 计划的年度付款最初定为36,000亿英镑,现在减少到3,121亿英镑。 因此,下降幅度已接近91%。 因此,订正预算规定的偿还额比第一版低得多.
疾病和生育部门的经费也正在修改。 部分公费应当从社会保障经费中提取. 但是,相应数额重新纳入卫生部预算,为投保人购买药品提供资金。 因此,这是两个预算目的地之间的批款转移.
另一方面,初级保健方案正在减少约900亿英镑。 这一减少与一项专门提供基本护理的单独计划有关.
社会保障的变化值得特别关注。 它们结合了减少直接捐款、向卫生部转移资金和大幅度减少偿还公共债务。 这些决定不一定具有相同的会计或业务后果.
海外公司保留其相对于继承权的优势
取消的一项主要改革涉及对境外公司的征税。 财政部在原版中引入了第24条,以修改这些公司的股票的税收待遇.
迄今为止,境外公司股份所有权的转让,包括通过继承方式的转让,在转让和继承权以及某些相关使用费方面享有豁免。 该部提议将这些股份置于适用于其他资本公司的税收制度之下。 它还响应了国际货币基金组织的建议.
部长会议已完全删除了第二十四条。 因此,修正后的案文保留了现有的豁免.
然而,第22和23条被保留了。 特别是,它们允许有关公司用美元或欧元固定资本,并规定每年征收2亿英镑的固定税.
其结果是准确的:便利这些公司运作的规定被保留,而将其税收与其他公司税收相近的措施被放弃.
空房:第三次放弃改革的尝试
政府还废除了关于无人居住的公寓的税收待遇的第37条.
财政部提议对适用于这些财产的税收制度作出时间限制。 设想开发商建造的建筑物为三年,其他建筑物为一年.
目的是鼓励出售和租赁住房,以增加现有的住房。 特别是,该机制旨在防止一些房主在可持续的基础上维持无人居住的住房,同时享受有利的税收待遇.
删除第37条结束了目前草案下的这一尝试。 在编制2017和2022年预算时,已经提出了两项类似的举措,但没有成功.
因此,该档案显示,在改变对空房的征税方面仍然存在困难。 2027年的案文为引入时限提供了新的机会。 它从修正版中消失.
的黎波里、赛达和提尔等港口的盈余逃避向财政部的强制转移
第62条被部长会议删除,该条涉及港口收入。 财政部提议修订 »2020年财政法 »第37条,将财政盈余转入国库的义务延伸至的黎波里,赛达和提尔等港口.
该机制规定首先扣减薪金、薪酬和业务费用。 余额随后转入综合收入基金账户并遵守公共财政控制程序.
在解释性备忘录中,该部指出这些港口有大量盈余。 他特别指出,他们的收入是2022年以来收到的美元。 因此,盈余基金被认为是列入预算的公共资源.
删除第62条排除了将这一机制扩大到有关三个港口的可能性。 但是,最初的案文也会使向贝鲁特港的转让次数有所缓解.
因此,在经修订的预算中,的黎波里、赛达和提尔等港口的盈余将不受这一新义务的约束。 有关资源的确切数额没有在所查阅的项目中得到量化.
宗教电视:免征增值税和追溯偿还的可能性
部长会议提出了两项有利于属于官方承认的宗教团体的电视设施的规定.
第四十四条规定,其非商业性宗教媒体活动免征增值税. 这一豁免以没有商业广告为条件.
第49条增加了一项单独的措施。 它作为例外情况,只授权一次申请偿还自2023年1月1日以来支付的所有增值税.
第二项规定特别重要。 这不仅仅是未来的纳税义务。 它还为收回已经支付的款项开辟了可能性.
文件没有具体说明可能退款的总额。 因此,它们无法对财务处的费用作出估计。 另一方面,这两节为某一类企业创造了明显的税收优势.
Qlayaat:吸引航空公司的四年税收优惠
修正后草案还介绍了关于阿克卡尔Qlayaat总统勒内·莫瓦德机场的第63条.
这一规定为将开通往返该机场的新定期商业航线的航空公司提供福利。 这些措施将自正常商业运作起实施.
该计划规定,在头两年内,对停车、起降、照明、导航设施和服务使用等收费可100%免收。 在第三和第四年,豁免将减少到50%.
案文还规定了机场安全和运营所需设备和系统的海关豁免。 使用Qlayaat的旅客离境税将减少50%,但须符合规定的条件.
这些措施旨在减少可能为新机场服务的公司的运营费用。 但是,它们构成国家同意暂时放弃的收入,以鼓励商业活动.
贝鲁特机场:中东航空公司集团的经济补偿
第77条为两个独立的公司引入了财政机制:中东航空公司、一家国家航空公司和中东机场服务公司,它们提供与贝鲁特机场有关的服务.
这笔经费用于补偿国家欠中东机场服务局的机场维修、修复和运营费用,以及中东航空公司欠国家的机场设施使用费.
因此,这一机制可以调节两类应收款。 一方面,包括国家对机场服务提供商的财政义务。 另一方面,航空公司收费出现.
这种补偿不一定构成取消债务。 它使对等义务能够按照案文中规定的程序解决.
财务利益将取决于双方实际确认的数额。 这些资料没有具体说明。 但是,第77条对国家和两家公司之间的财务关系作出了特别规定.
海洋财产:为规范某些职业增加四个月
部长会议增加了四条,从67条到70条,涉及公共海洋领域的占领.
这些规定包括一个新的特殊合法化期。 在1994年1月1日之前在公共海洋领域占有土地而未提交正规化申请的人,将另外有四个月的时间提交案件.
同时,该案文对较近期的非正规职业规定了更严厉的制裁. 额外罚款最多可达年度占用费的五倍.
也可要求罪犯自费拆除非正规设施.
因此,该计划将两个方向结合起来。 它为一些前居住者提供了更多的时间,同时加强了对最近所犯罪行的制裁.
进口:税额减少,但转给私人供应商
另一项修正涉及原产地证书和商业发票的核证.
在财政部的初稿中,第56条规定由黎巴嫩领事馆核证,费用为货物价值的每千分之四.
政府用第55条取代了这项规定。 现在可以由高级海关理事会的缔约机构以不超过货物价值每千分之一的报酬进行认证.
因此,这一变化降低了最高征税率,但也改变了征税受益人。 报酬不是由领事馆收取,而是付给私人提供者.
进口商可将这一成本纳入其销售价格。 因此,这一措施会对公共财政、认证公司和消费者产生不同的后果.
私人飞机和游艇:新收费
订正预算还对某些奢侈品活动规定了新的征税.
私人飞机根据重量每年收费5 000至40 000美元。 私人飞机按照第七十二条规定的条件进行的某些国际航线也将征税1 000美元.
第71条对在黎巴嫩注册的豪华游艇和游乐艇实行年度收费。 数额视船只长度而定.
除了这些新的收入之外,还有工作许可证、行政认证、某些保险活动和与无烟草犯罪有关的罚款.
因此,政府选择增加若干项定向征税,同时维持某些豁免,并放弃扩大税基的措施.
因此,对2027年预算的修改为仲裁提供了一个明确的框架。 境外公司保留其相对于继承权的优势. 空缺住房不在拟议改革范围内。 的黎波里、赛达和提尔等港口没有纳入新的盈余转移机制。 同时,宗教电视获得税收优惠,Qlayaat获得奖励,并为与贝鲁特机场有关的活动建立补偿机制。 几个部委和社会保障部门的资金正在减少,而预算储备金正在急剧增加.
这些规定载于截至2026年10月20日审议的经修正的草案。 不应将它们同最终金融法相混淆.

评论