

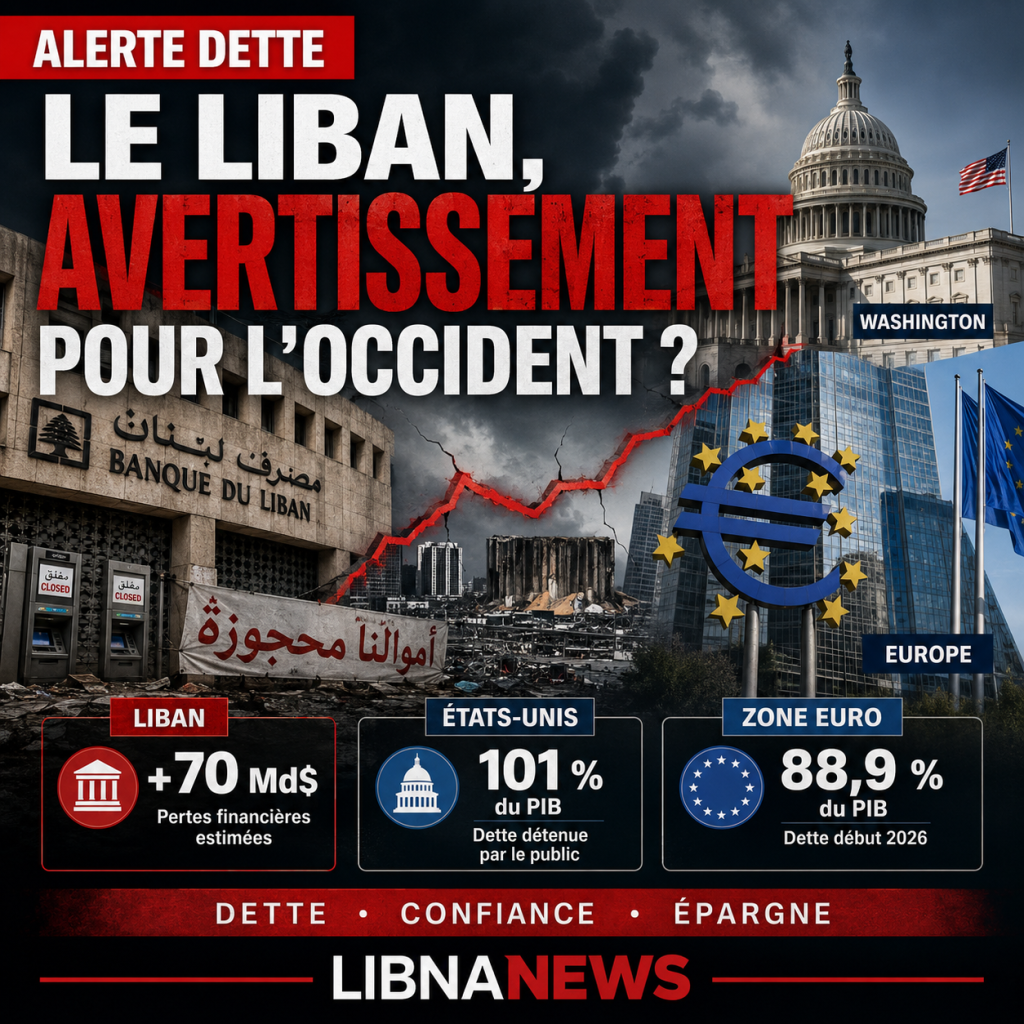
当2019年金融破产成为华盛顿和欧洲应该面对的警告时
黎巴嫩危机不是西方的机械未来。 但这可能是一个极端的警示信号:一个永久地将债务取代政治决定的国家,直到信心消失的那一天.
小国有时在大疾病之前就会知道这些疾病后来威胁了世界其他地方.
黎巴嫩可能是其中之一.
自2019年以来,我们把黎巴嫩金融危机看成基本上是一场地方灾难:治理不善,腐败,长期赤字,国家无法改革,黎巴嫩银行通过日益复杂的金融机制延长了期限,私人银行将相当一部分资产集中在了国家和中央银行.
这一切都是真的.
但如果黎巴嫩不仅仅是意外呢?
如果这也是个警告呢?
如果在黎巴嫩的特异性背后,隐藏着一个更加普遍的机制:一个花费比它挣来的时间更长,借钱来推倒困难的决定,逐渐引导它的金融系统陷入自己的债务之中的国家,那么有一天就会发现市场不再想为它们前一天仍然融资的东西融资了?
债务危机很少在钱失踪的当天开始。 她开始之前很久。 它从政治拒绝选择开始.
致命三角:州-中央银行-银行
要了解什么能使黎巴嫩的经验成为先兆,就必须恢复其结构.
多年来,黎巴嫩国家积累了公共赤字和债务.
因此,必须为该国提供资金.
黎巴嫩银行收集储蓄和存款,包括侨民储蓄和存款。 这些资源中有相当一部分直接或间接地用于黎巴嫩银行和主权债务.
黎巴嫩银行则资助公共系统,并支持英镑与美元固定的等价,因为美元已经变得日益昂贵.
因此,该系统可以给人以稳定的显著印象.
银行在工作 利息已经支付。 货币似乎稳定。 存款人得到了慷慨的回报。 国家继续过着无法承受的生活.
由于灾难没有发生,每个人都可以断定这个系统在起作用.
直到他停止工作的那天.
当2019年资本流入干涸后,整所建筑就出现了:一连串将存款人与其银行,银行与黎巴嫩银行和黎巴嫩银行直接或间接地与债务国联系起来的债权.
世界银行估计,到2023年,金融部门的损失将超过700亿美元,并指出,大约75%的银行资产已存放在黎巴嫩银行。 在此期间,该州在2020年3月一直缺乏欧元债券.
换句话说,在几个显然独立的会计结余背后,实际上只有一个系统性风险:主权风险.
当国家沦陷时 他发现银行的钱也是他的钱
这也许是黎巴嫩最重要的教训.
银行可能听起来很坚固 中央银行可能看起来很强大。 公共债务似乎完全可以重新界定.
但是,当银行有大量的国家或中央银行债务时,公共债务和私人债务之间的边界就会变得漏洞百出.
公民储蓄间接成为公共赤字的债权人.
而当国家无力再支付时,问题就会残酷地转向:谁将承受损失?
州立大学? 中央银行? 银行的股东? 债主? 储户? 纳税人? 子孙后代?
这正是黎巴嫩在危机爆发七年后仍未充分解决的问题.
2026年2月,基金组织正与黎巴嫩当局就银行重组,存款逐步收回和公债可持续性等事宜进行合作. 2026年8月,世界银行仍然发现公债仍然无法持续,关于主权债务重组的谈判尚未真正开始.
在合法决定谁破产之前,我们生活在破产之中.
但当心:2026年的黎巴嫩不再是2019年的了
在这里你必须理智的诚实.
说黎巴嫩继续积累与2019年前相同的预算赤字,今天是不正确的.
进行了极其残酷的调整.
黎巴嫩银行停止了部分赤字的货币融资,政府的实际支出被货币倒闭所压倒,政府甚至记录到,据世界银行统计,2025年的总盈余相当于GDP的3.9%. 2026年上半年,在新的与冲突有关的支出对他们施加压力之前,公共财政仍然相对强劲.
但这是教训变得更加有趣的地方.
平衡流动不会使股票消失.
今天你可以消除你的预算赤字:如果你不处理昨天所积累的债务,你的中央银行的损失和你的银行系统的破产,危机仍然存在.
因此,黎巴嫩表明了两件事.
首先,它显示了当赤字被允许漂移太久时会发生什么.
后显示在失信后修复系统有多困难.
这也是华盛顿应该开始关注贝鲁特的地方.
美国:同一预算问题,但不是同一疾病
比较可能会显得过分.
美国显然不是黎巴嫩.
它们拥有世界上最强大的经济、巨大的金融市场、没有共同措施的税收能力、更强有力的机构,以及最重要的是,以本国货币发行债务的巨大特权.
这种货币是美元,是世界上最大的储备货币.
这种区别是根本的.
但这并不意味着预算数学已被废除.
到2026年,国会预算办公室预测美国联邦赤字约为19000亿美元,占GDP的5.8%,尽管美国经济没有陷入深度衰退.
公共债务已占国内生产总值的101%左右.
如果现行政策继续下去,社区组织预测2036年国内生产总值的120%左右。 更令人担忧的是,利息净成本将从2026年占国内生产总值的3.3%增加到2036年的4.6%.
然后,这种机制就变成自我力量.
我们借钱来弥补赤字。 然后再为到期债务再融资 然后更需要偿还这笔债务的利息.
而国家再融资的速度越快,机械加速的速度就越快.
市场何时停止将美国的赤字视为明天的问题,开始将其纳入今天的货币价格?
没人知道那个日期 而这正是应该担心的.
危机前没有魔法人物
债务占国内生产总值的80%对一个国家来说是危险的,而债务占150%对另一个国家来说是长期的完全金融债务.
因此,危机不会以国内生产总值的100%、120%或150%引发.
它产生于若干变数的组合:经济增长;利率;主要赤字;债务的计价货币;债务到期;金融市场的深度;机构的信誉;以及最重要的是投资者对有一天纠正轨迹的政治意愿的信心.
这是最后一个仍然被低估的因素.
市场可以长期容忍不可持续的情况。 然后,突然, 少得多的时间.
货币基金组织现在估计,2025年全球公共债务接近世界国内生产总值的94%,到2029年可能达到100%。 它明确警告不要提高利息收费、再融资要求,甚至不要降低美国国库券历来的保费.
还不是危机 示众.
欧洲呢?
欧洲的情况不同.
总体而言,其不平衡程度远不如美国:2025年欧元区赤字占GDP的2.9%.
但这一欧洲平均水平掩盖了相当大的差异.
2025年底,债务占希腊国内生产总值的146.1%左右,意大利137.1%,法国115.6%,比利时107.9%,西班牙100.7%.
与此同时,法国的赤字为国内生产总值的5.1%,比利时为5.2%.
而欧元区的债务整体在2026年第一季度上升到了GDP的88.9%.
欧洲局势甚至有一个自相矛盾的现象.
一个美国国家发行一美元债务,背后有一个中央银行能够创造出这些美元.
法国或意大利借入欧元,但不单独控制欧元的产生.
保护是集体的:欧洲中央银行,欧洲机构,团结机制,共同金融市场.
这是一支非凡的部队.
但这也意味着对一个欧洲大国债务的信心危机会很快地成为欧洲的政治问题.
我们已经看到希腊危机.
与法国或意大利相比,维度将完全不同.
西方真正的 »解放 »可能不像黎巴嫩
这就是必须深化平行之处.
想象一下明天美国人发现他们的银行账户被冻结 就像黎巴嫩的存款人一样.
巨大的货币力量债务危机可能不是如此表现的.
西方 »解放 »可能要慢得多,要复杂得多,自相矛盾的是,更不显眼.
其形式可以是:长期通货膨胀略高于储蓄者的预期;实际利率低;税收逐渐加重;债券和储蓄价值被实际侵蚀;监管压力鼓励银行、保险或养恤基金持有更多的公债;偿债负担日益沉重,使国家无法为其他特派团提供资金;公共投资能力降低; 最后,一个中央银行在价格稳定、金融体系稳定和公共财政可持续性之间面临越来越令人不舒服的选择.
它有一个历史名称:金融镇压.
特别令人惊讶的是,货币基金组织在2026年7月发表的一份研究一个多世纪的17个发达经济体的研究报告得出结论认为,现在又出现了传统上有利于恢复这种金融镇压的条件,可以更多地用来减轻公共债务负担.
西方储户一天早上醒来时 帐户被封了.
十年后,他可以简单地发现,通货膨胀、税收和低实际回报都默默地支付了部分债务.
这一过程将有所不同。 经济原则令人奇怪地熟悉.
真正的黎巴嫩教训:我们需要在市场重组之前重组你
因此,根本问题不是债务.
债务为战争、基础设施、危机、养恤金、教育、研究和投资提供资金。 它可以是完全合理的.
当赤字变成结构性和政治上无法纠正时,就会出现问题.
当政府不能再削减开支时。 不能再增加收入。 不能再改革养老金。 社会支出不再会受到影响。 不能再减少其行政管理。 不能再增加税收了。 增长再也不能充分加快了。 却不断出借.
当时,市场逐渐成为真正的财政部长.
定出率来. 后又实行政治所不愿实行的纪律.
黎巴嫩以最残酷的方式发现了这一现实.
西方仍然拥有能够避免的非凡奢侈.
结论 — 黎巴嫩是西方债务的预言吗?
| 我的回答是:是的,作为警告; 不,作为一个不可避免的命运.美国不是黎巴嫩。 欧洲不是黎巴嫩。 他们拥有多样化的经济,更强大的机构,巨大的金融市场以及黎巴嫩从未拥有的财政和货币能力,因此宣布类似于黎巴嫩的崩溃在西方即将到来在经济上是错误的。 但同样错误的是,认为这些分歧给予大国永远逃避债务法则的特权.黎巴嫩是该机制的先兆,不一定是形式或时机.他教导我们,一个国家可以长生不老。 中央银行可以长期节省时间。 银行系统可以长期吸收主权债务。 这种投资者可以长期继续放贷。 这笔钱看起来很稳定 所有这一切都需要足够长的时间来说服整个一代人 无法持续的东西可以永远存在.然后是信任消失的时刻.而当它消失的时候,问题不再仅仅是国家应该有多少. 谁付钱? 纳税人? 省钱? 退休人员? 债券持有人? 银行? 中央银行? 抑或后人多债? 黎巴嫩今天向西方提出的正是这个问题。 2019年的黎巴嫩危机并没有说华盛顿将在2030年成为贝鲁特,也没有说巴黎或罗马明天会关闭银行.它说得更深:任何国家,无论其权力如何,都不能永久地以债务来代替政治决策.只要市场相信国家未来的改革能力,它们就会资助现在. 但当这种信心消失后,财政政策问题就变成了货币和金融稳定的问题. 因此西方的危险可能不是惊人的 »黎巴嫩缺陷 ». 速度可能更慢:通货膨胀、税收、金融镇压、储蓄被侵蚀、债务成本上升、公共服务逐渐被削弱以及中央银行日益依赖国家预算限制.这将是一个解放 没有残酷的崩溃。 寂静自在.正是因为西方仍然有办法避免不看黎巴嫩所显示的情况,这是不可原谅的.黎巴嫩可能不是西方的未来。 但它很可能是未来的警告. |
LIBAN是关于机制的先驱,而不是关于形式和时间线的必要.
主要来源
• 世界银行-黎巴嫩经济监测/金融部门和主权债务:https://documents1.worldbank.org/curated/en/099041124092526719/pdf/P18162317870340718707061e79ae6699195.pdf
• 货币基金组织黎巴嫩特派团,2026年2月13日:https://www.imf.org/en/news/articles/2026/02/13/pr-26050-lebanon-imf-staff-concults-visit (中文(简体) )
• 世界银行-黎巴嫩经济,2026年8月21日:https://www.worldbank.org/en/news/press-release/2026/08/21/renewed-conflict-derails-lebanon-s-fragile-经济恢复
• 国会预算办公室-预算与经济展望:2026-2036年:https://www.cbo.gov/publication/62105 (中文(简体) )
• 货币基金组织-财政监测,2026年4月:https://www.imf.org/en/publications/fm/issues/2026/04/15/fiscal-monitor-april-2026 (中文(简体) )
• 欧统局债务和政府赤字,2026年4月22日:https://ec.europa.eu/eurostat/en/web/products-euro-indicators/w/2-22042026-ap (中文(简体) )
• 欧统局-欧元区公共债务,2026年7月21日:https://ec.europa.eu/eurostat/en/web/products-euro-indicators/w/2-21072026-ap (中文(简体) )
• 货币基金组织-即将到来的大镇压,工作文件,2026年7月31日:https://www.imf.org/en/publications/wp/issues/2026/07/31/the-coming-green-respress-new-measures- and-a-century-of-evidence-578320 (英语)
2026年8月备案.
伯纳德·雷蒙德·贾布尔
100%拥有者、董事长-首席执行官
Aleph资产管理基金管理人和分析员
电子邮件:bjabre@aleph.bz
